Hạn mức khoản vay giá trị nhỏ đã được nhà nước nâng từ 100 triệu đồng lên 400 triệu đồng, không cần chứng minh tài chính rườm rà đang mở ra cơ hội lớn cho người dân và tiểu thương. Khi rào cản thủ tục hành chính được nới lỏng, năng lực ứng dụng công nghệ và dữ liệu của các nền tảng tài chính trở thành yếu tố quyết định tốc độ khơi thông dòng vốn.
Bước ngoặt từ chính sách nới hạn mức khoản vay nhỏ
Trong hoạt động cho vay truyền thống, quy trình chứng minh khả năng tài chính và phương án sử dụng vốn là một trong những rào cản lớn nhất đối với người đi vay cá nhân hay hộ kinh doanh nhỏ. Việc chuẩn bị các giấy tờ chứng minh thu nhập, báo cáo tài chính hay hồ sơ pháp lý phức tạp thường kéo dài thời gian xử lý, làm lỡ dở nhu cầu vốn cấp thiết trong sinh hoạt và sản xuất kinh doanh.
Đề xuất mới của Ngân hàng Nhà nước về việc cho phép các khoản vay tiêu dùng dưới 400 triệu đồng không bắt buộc cung cấp tài liệu chứng minh khả năng tài chính được đánh giá là bước đi chiến lược. Quy định này không chỉ giúp đơn giản hóa thủ tục hành chính, giảm chi phí tuân thủ cho các bên mà còn tạo điều kiện để người dân dễ dàng tiếp cận nguồn tín dụng chính thức, góp phần hạn chế tình trạng tín dụng đen.
Tuy nhiên, việc giản lược hồ sơ giấy tờ cũng đặt ra bài toán mới cho các tổ chức cung ứng vốn: Làm thế nào để vừa phê duyệt khoản vay nhanh chóng, vừa đảm bảo kiểm soát tốt rủi ro tín dụng mà không phụ thuộc vào phương thức thẩm định thủ công trước đây.
Hạ tầng công nghệ gánh vác bài toán kiểm soát rủi ro
Khi rào cản về thủ tục hành chính được tháo gỡ, trọng tâm của quy trình cấp tín dụng lập tức dịch chuyển sang năng lực chấm điểm rủi ro bằng công nghệ. Việc không yêu cầu hồ sơ chứng minh thu nhập truyền thống đòi hỏi các nền tảng phải có phương thức thay thế để xác minh năng lực trả nợ của khách hàng một cách chính xác.
Thực tế thị trường cho thấy, các nền tảng công nghệ tài chính như Tima đã chủ động xây dựng hạ tầng dữ liệu và thuật toán từ trước để đáp ứng xu hướng này. Thay vì dựa vào hồ sơ giấy, hệ thống tập trung phân tích các nguồn dữ liệu thay thế như lịch sử dòng tiền thực tế, định giá tài sản bảo đảm linh hoạt (như giấy đăng ký phương tiện) kết hợp với công nghệ xác thực định danh điện tử (eKYC).
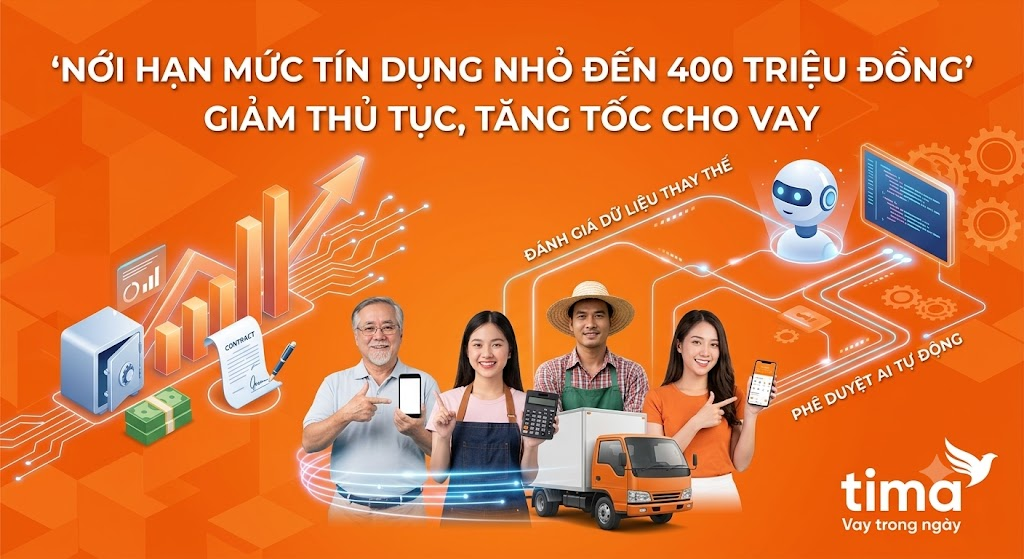
Ứng dụng trí tuệ nhân tạo (AI) và Big Data cho phép tự động hóa khâu đánh giá hồ sơ, giúp đưa ra quyết định cấp tín dụng trong thời gian ngắn mà vẫn đảm bảo tính khách quan. Cách tiếp cận này hoàn toàn phù hợp với tinh thần của chính sách mới: tối ưu hóa quy trình thủ tục nhưng vẫn duy trì kỷ luật quản trị rủi ro dựa trên dữ liệu thực.
Khơi thông dòng vốn chảy vào nền kinh tế thực
Sự kết hợp giữa chính sách cởi mở và năng lực vận hành công nghệ đang tạo ra tác động tích cực kép cho thị trường. Về phía người tiêu dùng và các hộ kinh doanh siêu nhỏ, nhu cầu về vốn lưu động, nhập hàng hay trang bị phương tiện làm việc được đáp ứng kịp thời mà không bị nghẽn bởi các khâu thẩm định kéo dài.
Về phía các nền tảng kết nối tài chính, việc tối ưu hóa quy trình giúp giảm chi phí vận hành trên từng khoản vay, từ đó đưa ra mức chi phí hợp lý hơn cho người đi vay. Dòng vốn lưu thông nhanh chóng, minh bạch không chỉ thúc đẩy sức mua tiêu dùng mà còn tiếp sức trực tiếp cho khu vực kinh tế phi chính thức, nơi đóng góp đáng kể vào sự linh hoạt của nền kinh tế.
Bước chuyển dịch từ quản lý bằng thủ tục sang quản lý bằng dữ liệu công nghệ phản ánh sự trưởng thành của thị trường tài chính số. Đây sẽ là nền tảng quan trọng để hướng tới mục tiêu tài chính toàn diện, giúp nguồn vốn chính thức tiếp cận rộng rãi và an toàn tới mọi tầng lớp nhân dân.
Minh Tâm