Thị trường cửa hàng tiện lợi (CVS) tại Việt Nam đang chứng kiến những biến động mạnh mẽ, chuyển dịch từ cuộc đua bành trướng thị phần giữa các chuỗi ngoại sang một cục diện hoàn toàn mới với sự tham chiến bất ngờ của các "ông lớn" nội địa. Sự xuất hiện mới đây của thương hiệu WiN ON đã phả hơi nóng vào một thị trường tỷ đô vốn đang được định hình rõ rệt bởi hai thế lực dẫn đầu là Circle K và GS25.
Miếng bánh cửa hàng tiện lợi do Circle K và GS25 dẫn đầu
Theo Euromonitor, doanh số bán lẻ của phân khúc cửa hàng tiện lợi tại Việt Nam đạt khoảng 11.100 tỷ đồng năm 2025, tăng 5% so với năm trước. Trong thị trường này, Circle K là tay chơi lớn nhất. Cụ thể, Circle K chiếm khoảng 43% thị phần theo giá trị bán lẻ năm 2025, trong khi GS25 đứng thứ hai với khoảng 15%.
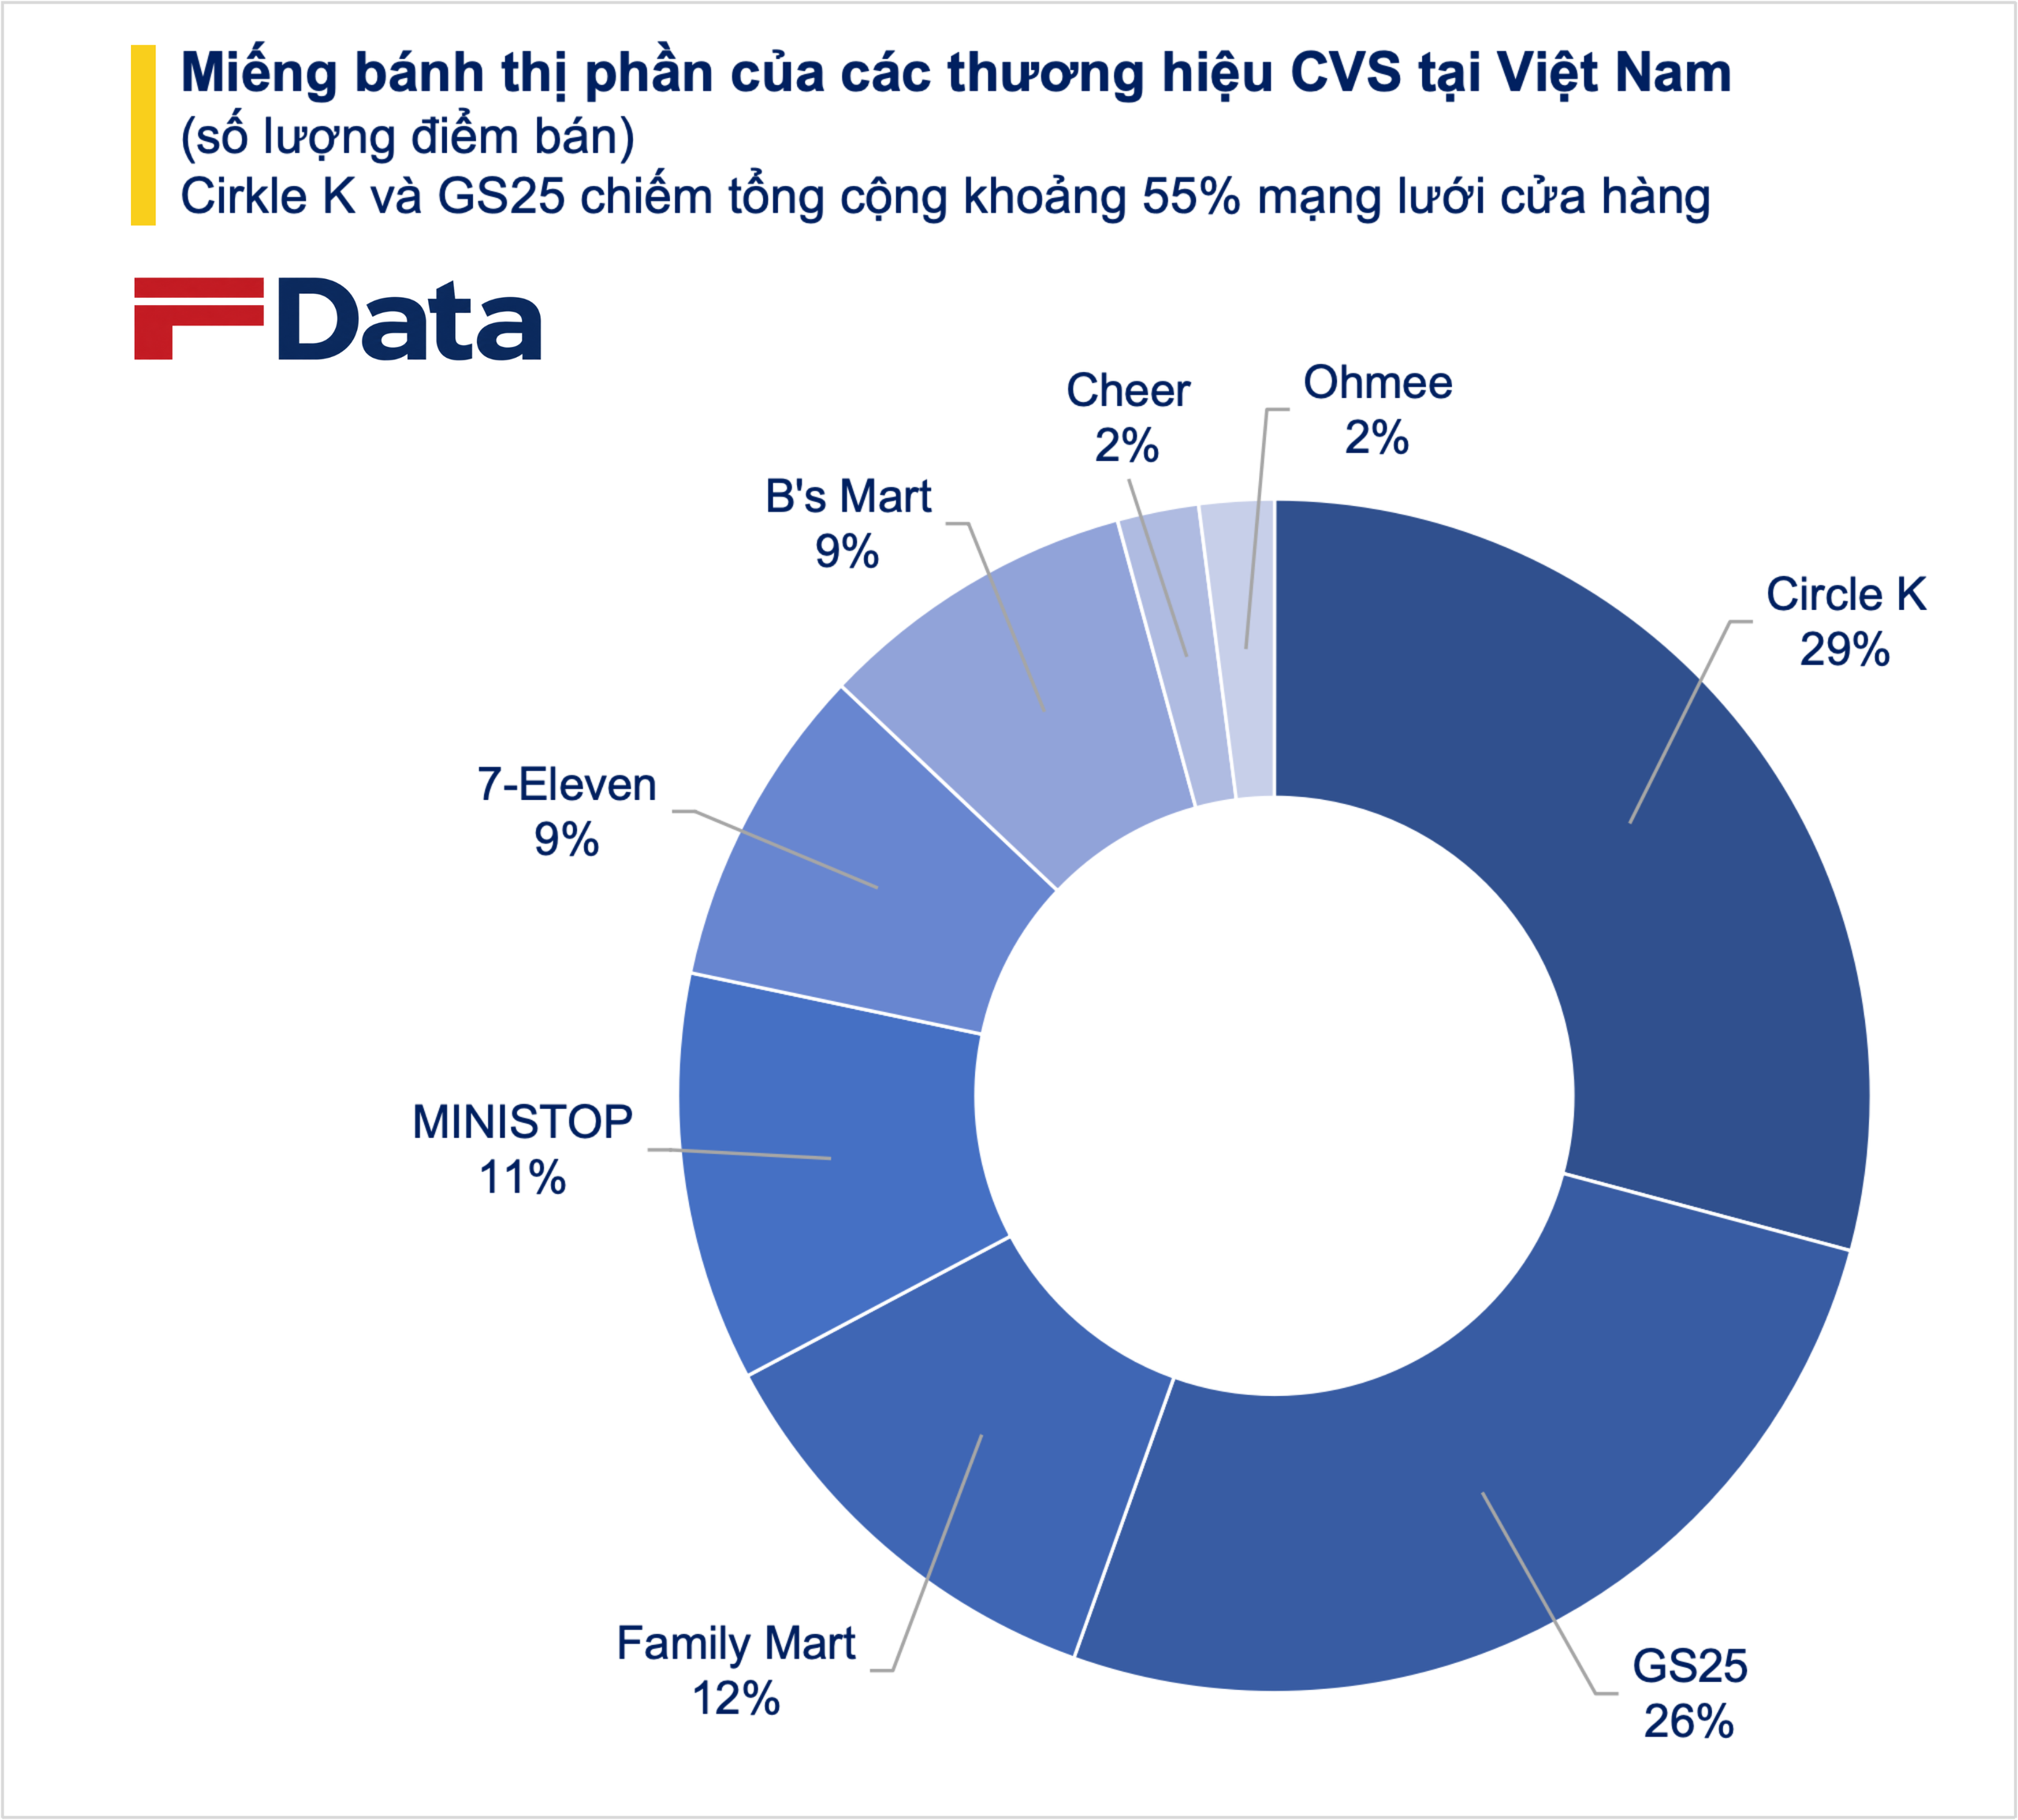
Tuy nhiên, nếu xét theo số lượng điểm bán, khoảng cách giữa hai thương hiệu thu hẹp đáng kể. Circle K chiếm gần 30% tổng số cửa hàng tiện lợi và có độ phủ lớn nhất tại Việt Nam, còn GS25 đạt khoảng 26%. Hai chuỗi này chiếm tổng cộng khoảng 55% mạng lưới cửa hàng của phân khúc.
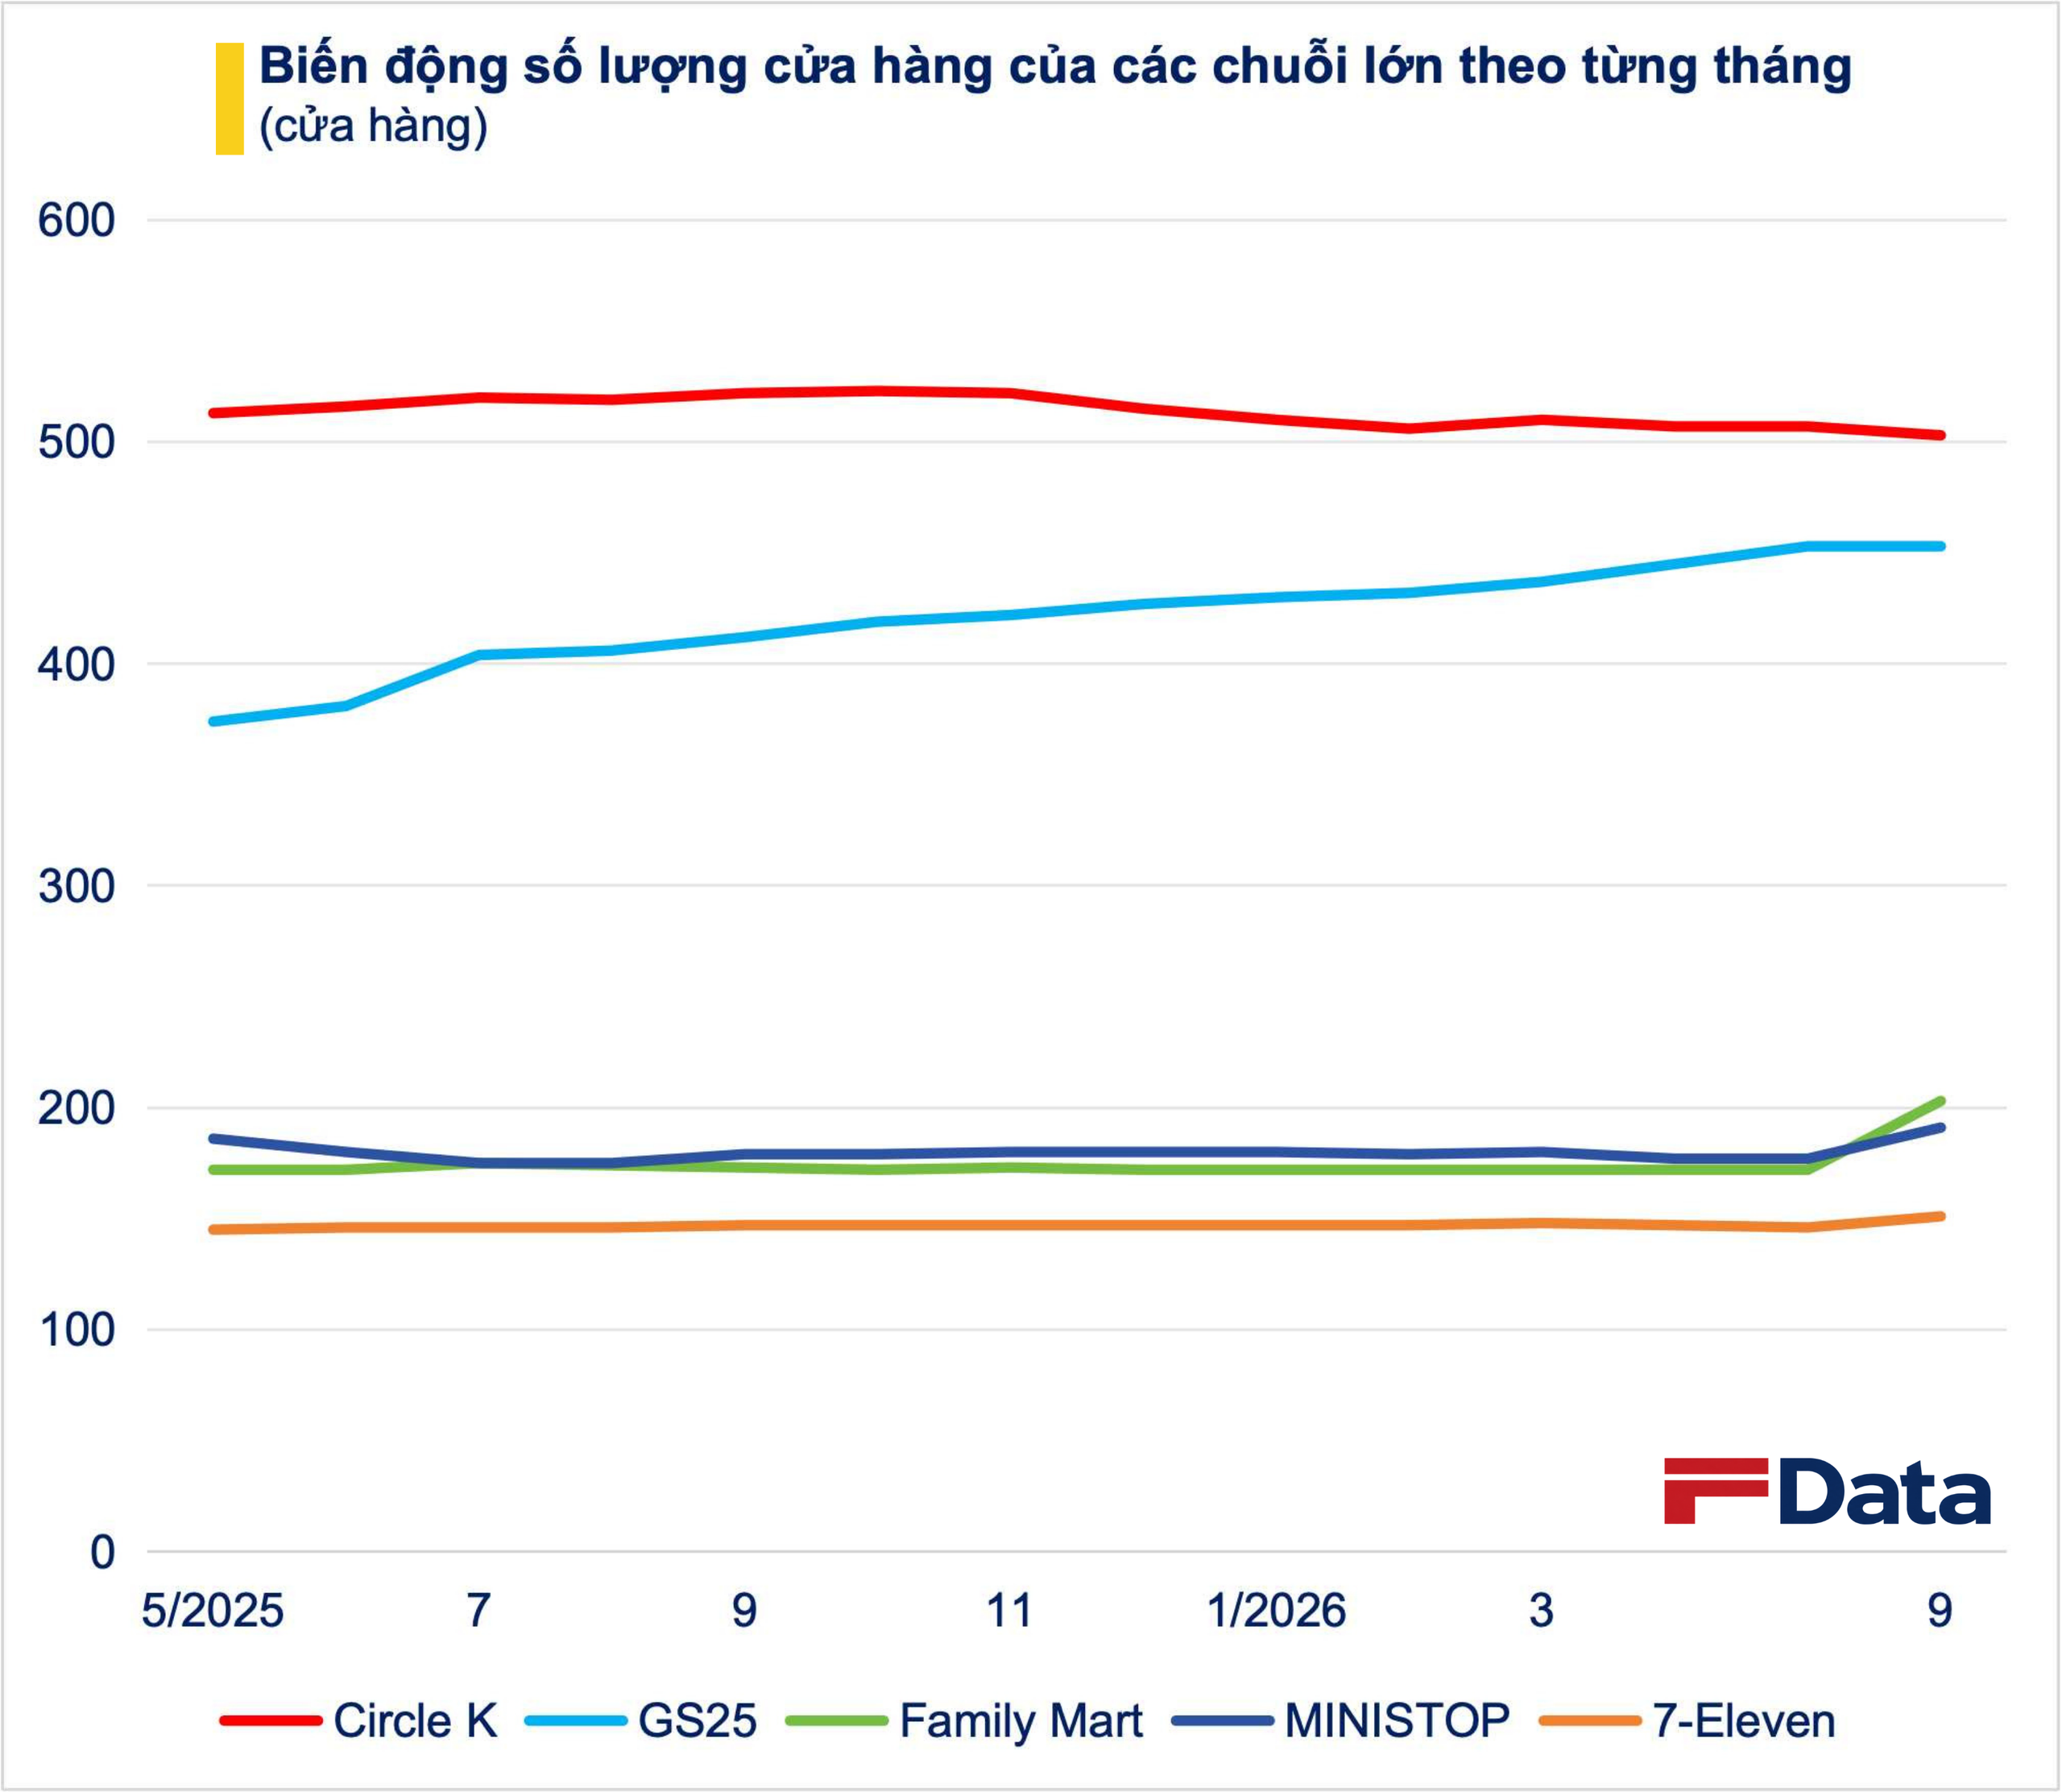
Về tốc độ mở rộng, GS25 đang cho thấy động lực tăng trưởng đáng chú ý. Từ tháng 5/2025 đến tháng 9/2026, mạng lưới của thương hiệu này tăng thêm 79 cửa hàng, lên 453 điểm bán. Trong khi đó, Circle K giảm khoảng 10 cửa hàng so với cùng kỳ, dù vẫn duy trì vị trí dẫn đầu về quy mô doanh thu.
Bên cạnh hai thương hiệu lớn của Mỹ và Hàn Quốc, các thương hiệu Nhật Bản như FamilyMart, Ministop, 7-Eleven cùng các chuỗi quy mô nhỏ hơn như B's Mart và Ohmee cũng đang tích cực mở rộng.
TP.HCM hiện là địa bàn tập trung phần lớn cửa hàng của nhiều chuỗi tiện lợi, nơi có mật độ dân cư cao, nhu cầu tiêu dùng nhanh lớn và hệ sinh thái cửa hàng đã hình thành trong nhiều năm.
Theo số liệu tổng hợp từ các thương hiệu, Circle K có khoảng 503 cửa hàng trên toàn quốc, trong đó 220 điểm tại TP.HCM và 196 điểm tại Hà Nội, còn lại phân bố tại các tỉnh thành khác. GS25 có 453 cửa hàng, gồm 312 điểm tại TP.HCM và 84 điểm tại Hà Nội.
Các chuỗi Nhật Bản có mức độ tập trung địa lý rõ hơn. Ministop có khoảng 191 cửa hàng, toàn bộ đều nằm tại TP.HCM. FamilyMart có khoảng 139 cửa hàng, gồm 132 điểm tại TP.HCM và 7 điểm tại Hà Nội. Với 7-Eleven, mạng lưới được ghi nhận gồm khoảng 135 cửa hàng tại phía Nam và 9 điểm mở mới tại Hà Nội.
Ở chiều ngược lại, Ohmee, thương hiệu đến từ Trung Quốc, triển khai 35 cửa hàng tại các địa phương phía Bắc, gồm Hà Nội, Bắc Ninh, Hải Dương, Hưng Yên và Nghệ An, chưa có điểm bán tại phía Nam.
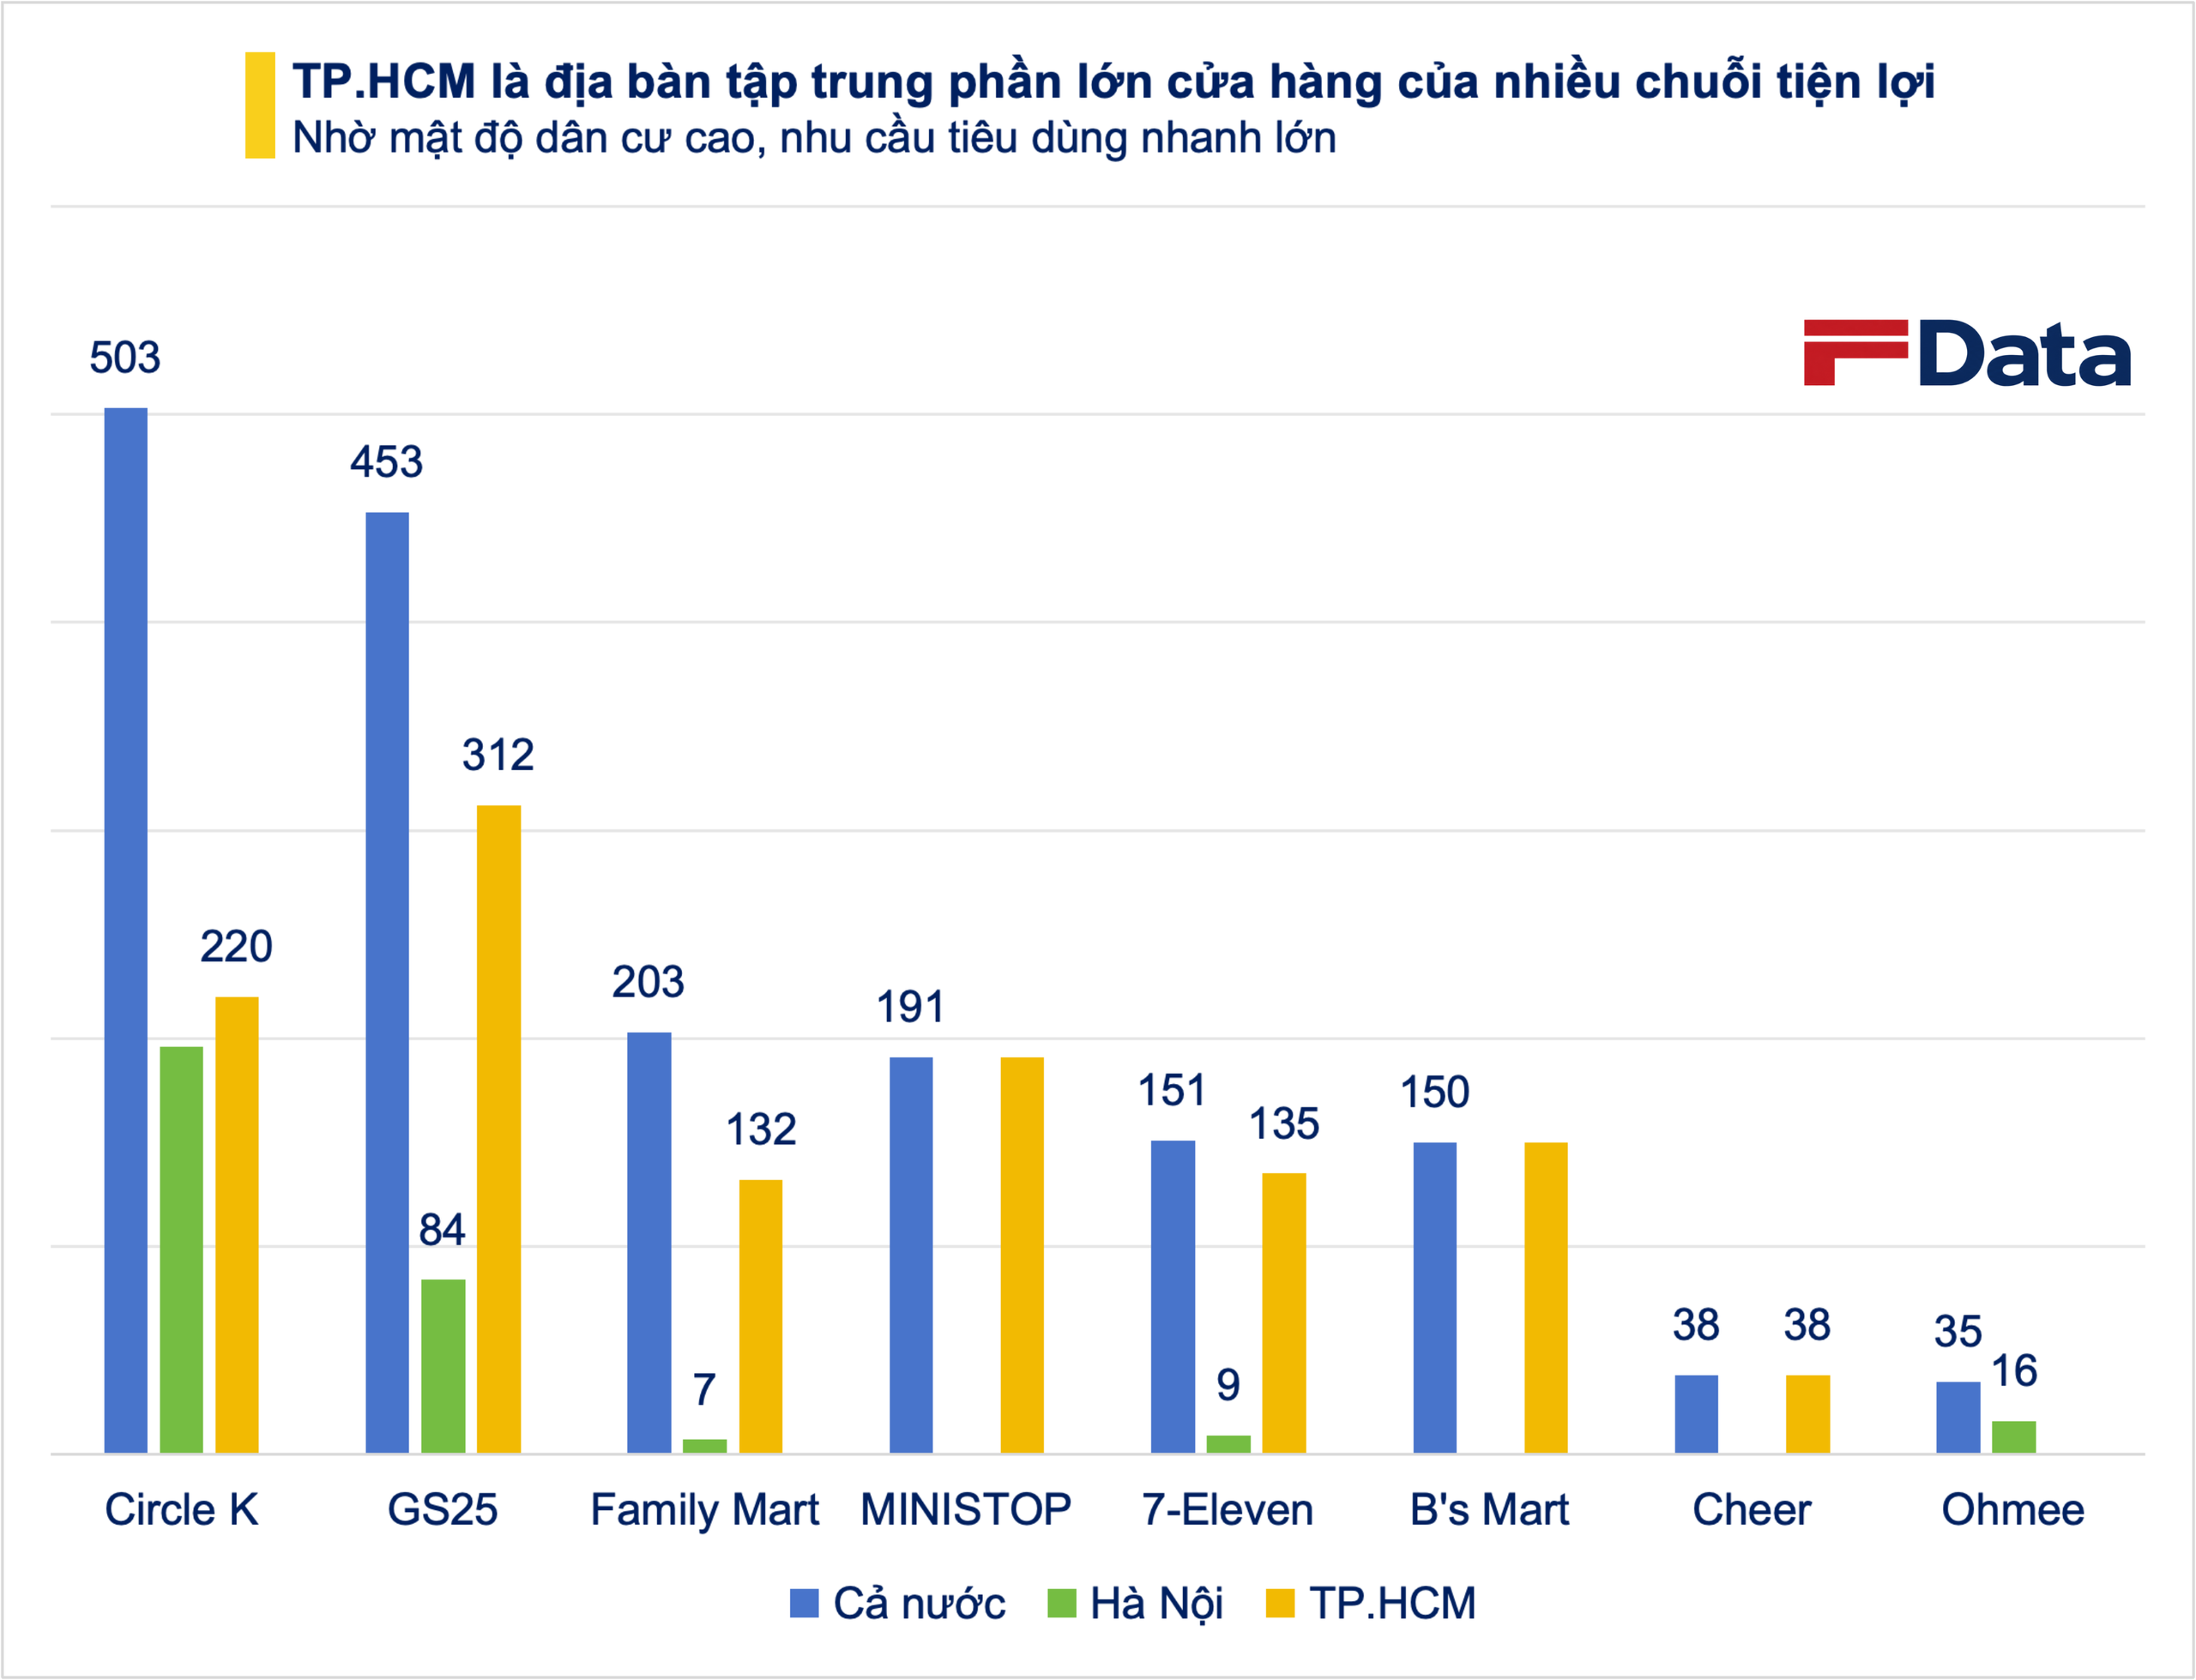
Sự phân bổ này cho thấy các chuỗi đang có những lựa chọn khác nhau về địa bàn phát triển. Trong khi một số thương hiệu đã xây dựng mạng lưới tại cả Hà Nội và TP.HCM, những thương hiệu khác vẫn tập trung chủ yếu ở phía Nam hoặc phía Bắc. Việc mở rộng sang địa bàn mới có thể giúp tiếp cận thêm khách hàng, nhưng cũng đặt ra yêu cầu về khả năng thích ứng với thói quen tiêu dùng và chi phí vận hành tại từng thị trường.
WiN ON gia nhập cuộc đua
Ngày 22/10/2026, WinCommerce đưa WiN ON vào vận hành thử nghiệm với 6 cửa hàng đầu tiên, gồm 4 điểm tại Hà Nội và 2 điểm tại TP.HCM. Các cửa hàng nằm ở những khu vực đông dân cư, văn phòng và trung tâm thành phố, như Tràng Thi, Đường Thành tại Hà Nội và Mạc Thị Bưởi tại TP.HCM.
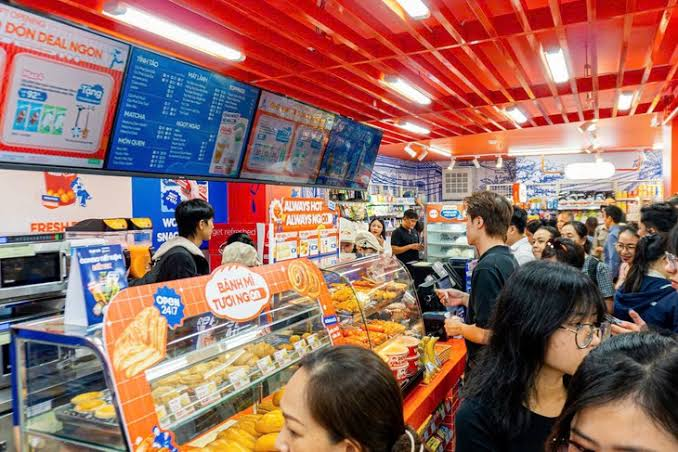
WiN ON được định vị là mô hình cửa hàng tiện lợi hoạt động 24/7, khác với WinMart và WinMart+ vốn tập trung vào nhu cầu mua sắm thực phẩm, hàng tiêu dùng thiết yếu của hộ gia đình. Danh mục hàng hóa của mô hình mới gồm đồ ăn chế biến sẵn, bánh, cơm nắm, mì, đồ uống và hàng tiêu dùng đóng gói, hướng đến nhóm khách hàng cần mua nhanh và sử dụng ngay.
Việc phát triển WiN ON diễn ra khi WinCommerce đã xây dựng được mạng lưới bán lẻ quy mô lớn. Theo số liệu trong báo cáo kinh doanh của Masan, trong 7 tháng đầu năm 2026, hệ thống WinMart, WinMart+ và WiN mở mới 668 cửa hàng, nâng tổng mạng lưới lên gần 5.300 điểm bán tại 34 tỉnh, thành phố. Doanh thu thuần lũy kế đạt 27.201 tỷ đồng, tăng 27,1% so với cùng kỳ.
Mạng lưới hiện hữu tạo nền tảng để WinCommerce triển khai mô hình mới, từ kinh nghiệm quản lý cửa hàng đến khả năng cung ứng và phân phối hàng hóa.
Tiềm năng cạnh tranh nằm ở hiệu quả từng điểm bán
Với WiN ON, thách thức không chỉ là mở cửa hàng mà còn là tạo ra lý do đủ rõ ràng để khách hàng lựa chọn thương hiệu mới thay vì những chuỗi đã quen thuộc. Nếu WinMart+ đáp ứng nhu cầu mua sắm thiết yếu của hộ gia đình, WiN ON cần chứng minh mô hình cửa hàng tiện lợi có thể phục vụ tốt hơn những nhu cầu mua sắm nhanh, linh hoạt về thời gian và địa điểm.
Đây là phân khúc mà Circle K, GS25 và 7-Eleven đã có nhiều năm hoạt động. Quá trình phát triển mạng lưới giúp các thương hiệu này tích lũy kinh nghiệm lựa chọn mặt bằng, tổ chức nhân sự, quản lý hàng hóa và điều chỉnh danh mục sản phẩm theo đặc điểm tiêu dùng của từng khu vực. Vì vậy, WiN ON không chỉ phải thu hút khách hàng mà còn phải cạnh tranh với những mô hình đã có chỗ đứng trên thị trường.
Một bài toán khác nằm ở chi phí vận hành. Cửa hàng mở cửa 24/7 có thể tiếp cận khách hàng vào ban đêm và ngoài giờ hành chính, nhưng cũng phát sinh chi phí nhân sự, điện năng và quản lý hàng hóa trong thời gian thấp điểm.
Việc WiN ON mở 6 cửa hàng đầu tiên tại Hà Nội và TP.HCM cho phép WinCommerce thử nghiệm mô hình tại hai thị trường đô thị lớn, đồng thời đánh giá sự khác biệt về nhu cầu tiêu dùng và hiệu quả vận hành.
Lợi thế sẵn có của WinCommerce có thể hỗ trợ WiN ON trong giai đoạn triển khai, nhưng chưa đủ để bảo đảm thành công. Khả năng cạnh tranh lâu dài sẽ phụ thuộc vào việc thương hiệu có tạo được khác biệt trong trải nghiệm mua sắm, đáp ứng đúng nhu cầu khách hàng và duy trì hiệu quả kinh doanh tại từng điểm bán hay không.