Chia sẻ tại Hội thảo "Phòng, chống rủi ro gian lận trong lĩnh vực Tài chính - Ngân hàng" diễn ra sáng 01/10, các chuyên gia đánh giá thị trường Việt Nam hiện đang được cho là một thị trường có tiềm năng phát triển. Tuy nhiên, các chuyên gia cũng đưa ra những cảnh báo mới về rủi ro gian lận trong giao dịch ngân hàng.
Theo đó, hiện trạng giao dịch gian lận tại Việt Nam đang chuyển dịch từ tấn công khâu định danh sang thao túng giao dịch và khách hàng, đòi hỏi ngân hàng tăng cường giám sát theo thời gian thực, mở rộng đối tượng được đưa ra xem xét và nhận diện cả mạng lưới tài khoản đáng ngờ.
Tỉ lệ người bị lừa đảo giảm
Theo bà Dita Mustika - Chuyên viên Tư vấn Giải pháp khu vực Châu Á - Thái Bình Dương của Tập đoàn BPC - thực trạng gian lận tại Việt Nam đang chuyển dịch từ việc tấn công ở khâu xác minh danh tính (onboarding), định danh khách hàng (KYC) sang nhắm vào các giao dịch đang diễn ra và thao túng khách hàng trên ứng dụng ngân hàng.
Bà Dita chia sẻ, dù các biện pháp xác thực sinh trắc học đã góp phần làm giảm tỉ lệ nạn nhân, nhưng thiệt hại tài chính hiện vẫn ở mức cao. Tỉ lệ người bị lừa đảo trong năm 2025 ghi nhận sự thay đổi khá tốt, giảm từ 0,45% xuống 0,18% so với số liệu năm 2024.
Bên cạnh đó, hệ thống SIMO, được giới thiệu là hệ thống cảnh báo sớm các tài khoản nghi ngờ lừa đảo trực tuyến do Ngân hàng Nhà nước vận hành, đã góp phần ngăn chặn khoảng 2,57 nghìn tỷ đồng giao dịch. Tuy nhiên, thiệt hại do gian lận trực tuyến vẫn ở mức trên 6.000 tỷ đồng trong năm 2025.
Cũng theo bà, các hình thức gian lận hiện nay ngày càng đa dạng, từ mạo danh, sử dụng deepfake, thao túng khách hàng thực hiện chuyển khoản đến tấn công trực tiếp vào các giao dịch và vận hành mạng lưới tài khoản trung gian, chuyển tiền qua nhiều nền tảng.
Những dòng tiền gian lận này có thể đi từ qua nhiều nền tảng trong thời gian rất ngắn. Sau đó, các tài khoản trung gian có thể được sử dụng để phân tán và rút tiền. Vì vậy, việc phát hiện gian lận phải tập trung nhiều hơn vào sự liên quan, mối quan hệ giữa các tài khoản thay vì chỉ xem xét từng giao dịch như hiện nay.
Xu hướng gian lận tài chính toàn cầu và Việt Nam
Ông Hà Quang Hải, hiện là Giám đốc Tư vấn Quản trị Rủi ro tại KPMG Việt Nam, dẫn đánh giá của Interpol, rằng gian lận tài chính đang có xu hướng “công nghiệp hóa”. Theo thông tin, thiệt hại toàn cầu hiện đang ở mức khoảng 442 tỷ USD trong năm 2025, và AI đang được là một trong những yếu tố thúc đẩy sự gia tăng và biến đổi của vấn đề này.
Theo KPMG, trên thế giới, các hình thức gian lận phổ biến gồm gian lận thanh toán trước, tấn công lừa đảo/chiếm đoạt email doanh nghiệp, giả mạo danh tính, gian lận đầu tư, gian lận tình cảm, tống tiền tình dục (sextortion), deepfake và gian lận thương mại điện tử, mua sắm trực tuyến.
Tại Việt Nam, các hình thức được ghi nhận gồm đánh cắp danh tính, gian lận eKYC và mở tài khoản; mã độc di động, chiếm quyền điều khiển thiết bị từ xa; SMS brandname, website và ứng dụng giả mạo; mạo danh và thao túng người chuyển tiền; ứng dụng AI, deepfake, deep voice; cùng với gian lận đầu tư, tiền mã hóa (crypto) và lừa đảo việc làm trực tuyến.
Ông chia sẻ thêm, trước câu hỏi về gian lận tình cảm, tại Việt Nam hình thức này được cho là ít phổ biến hơn so với thế giới, một phần do yếu tố văn hóa. Tuy nhiên, ngân hàng vẫn cần xem xét kỹ các yếu tố xung quanh giao dịch như thời điểm thực hiện, giá trị giao dịch, người nhận và những dấu hiệu bất thường khác để đánh giá rủi ro.
Theo đại diện từ KPMG, xu hướng phòng chống gian lận tại các ngân hàng không nên chỉ hành động dựa trên quy tắc mà phải áp dụng cả mô hình quản lý nhiều lớp, kết hợp giám sát gian lận theo thời gian thực, phân tích dữ liệu, AI,... Bên cạnh các công cụ hỗ trợ về mặt công nghệ, khung quản lý rủi ro gian lận cũng cần được xây dựng bao quát ở nhiều khía cạnh từ các rủi ro tiềm tàng, hệ thống quản trị, dữ liệu đến con người.
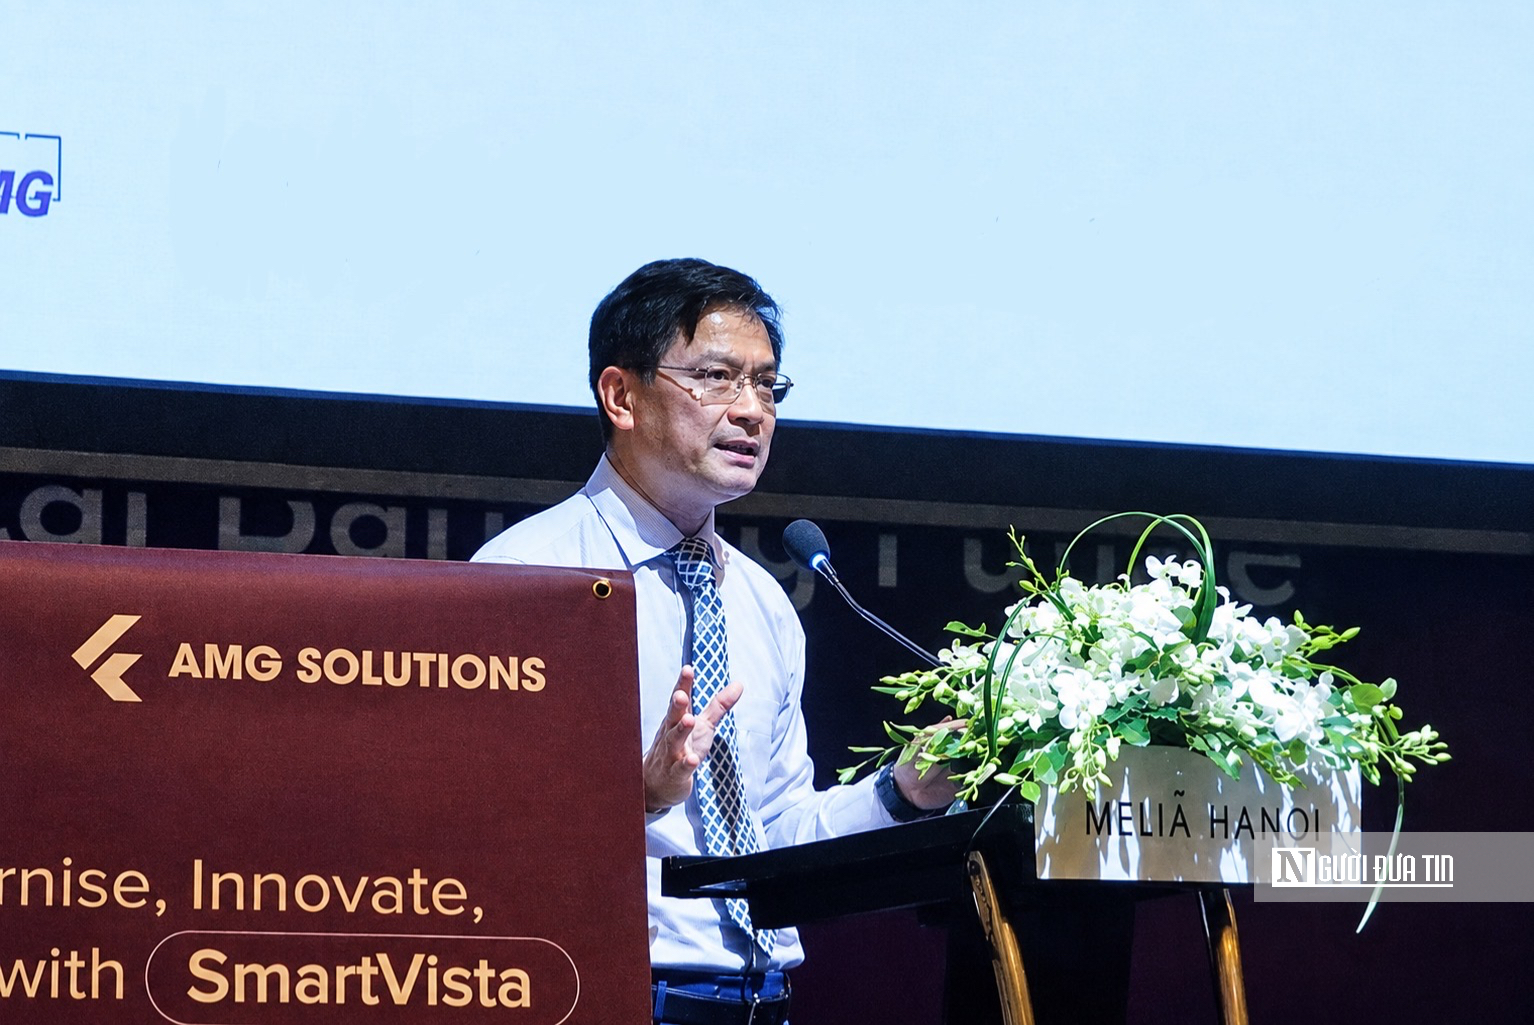
Các ngân hàng cần mở rộng phạm vi xem xét đối với giao dịch gian lận (Ảnh: Thành Long).
Mô hình giao dịch hợp lệ về mặt xác thực vẫn có thể là giao dịch gian lận
Đề cập tới vấn đề xác thực giao dịch, ông Jonathan Bautista - Giám đốc Giải pháp Khu vực Châu Á - Thái Bình Dương tại BPC - chia sẻ, việc xác thực giao dịch thành công không có nghĩa giao dịch đó hợp pháp. Một giao dịch có thể đã vượt qua tất cả các bước xác thực, nhưng ngân hàng vẫn cần đánh giá giao dịch có phù hợp với hành vi thông thường của khách hàng hay không.
Ông nhấn mạnh, dù từng giao dịch riêng lẻ có thể không đủ để xác định bất thường, việc xem xét toàn bộ bối cảnh và chuỗi chuyển tiền có thể cho thấy một mô hình đáng ngờ, qua đó cho thấy một giao dịch dù đã được xác thực vẫn có thể tiềm ẩn rủi ro gian lận.
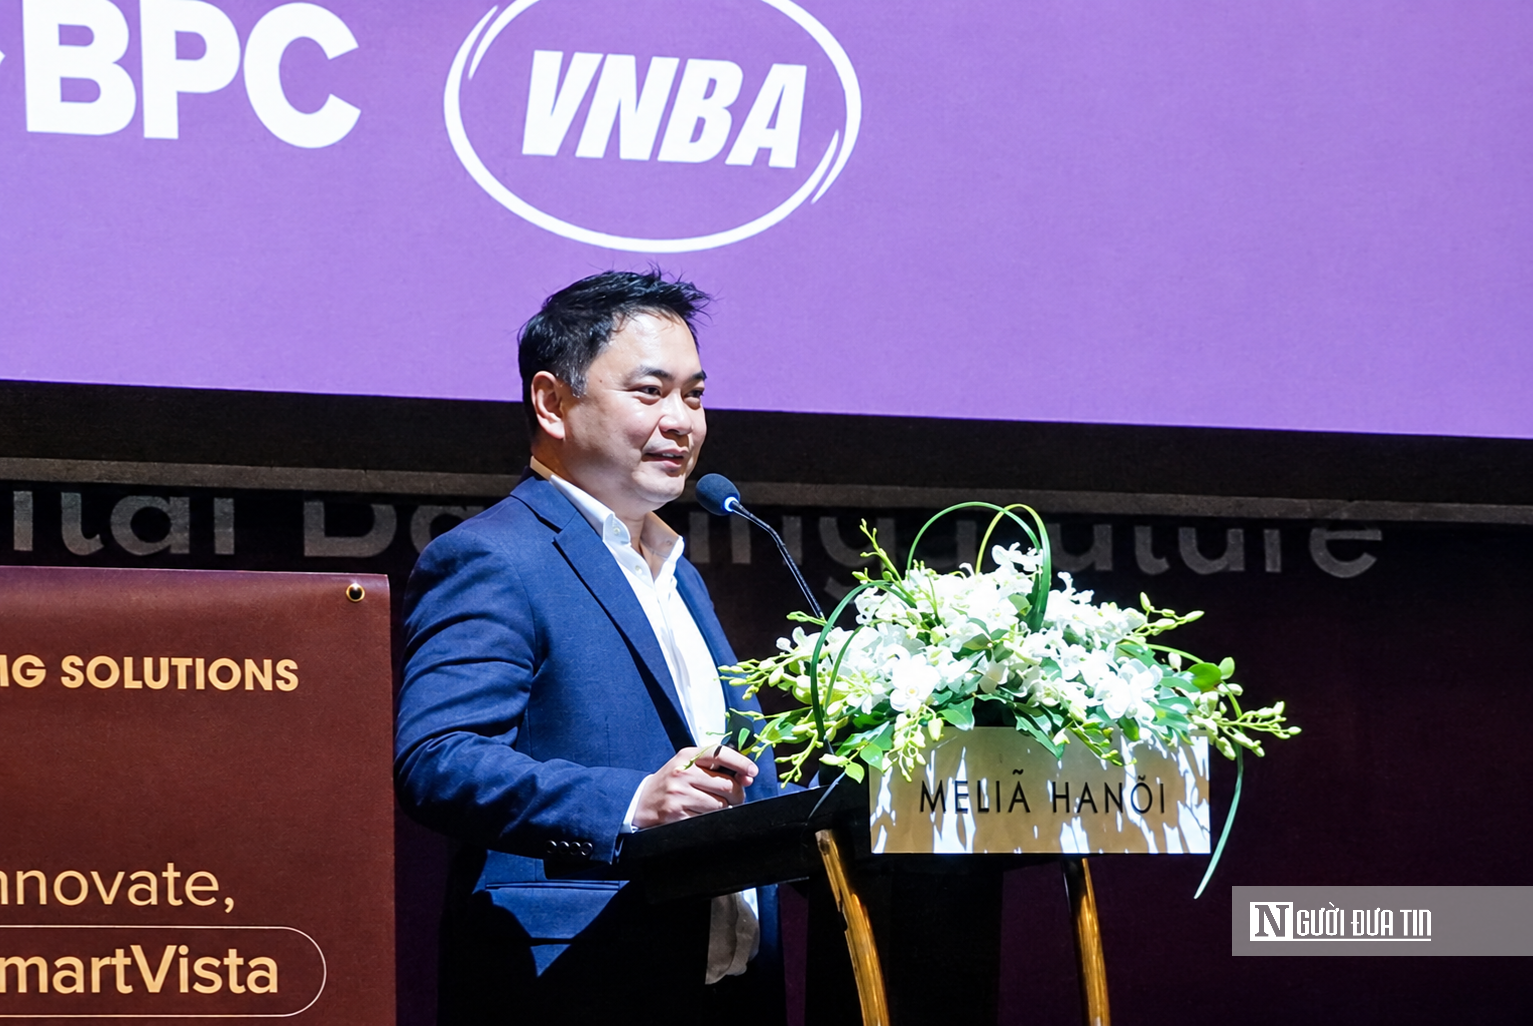
Mô hình giao dịch hợp lệ về mặt xác thực vẫn có thể là giao dịch gian lận (Ảnh: Thành Long).
Một ví dụ được ông đưa ra là giao dịch 80 triệu đồng của một khách hàng vốn thường chỉ chuyển dưới 10 triệu đồng, được thực hiện lúc 01h37 sáng tới một tài khoản chưa từng giao dịch trước đó, từ một thiết bị mới và có giá trị cao gấp 8 lần mức thông thường. Đáng chú ý, tài khoản thụ hưởng từng liên quan đến các tài khoản bị báo cáo. Ở một diễn biến khác, khoản tiền 80 triệu đồng có thể được chuyển vào tài khoản A rồi chỉ vài giây sau phân tán sang các tài khoản B, C, D với số tiền lần lượt 20 triệu, 30 triệu và 30 triệu đồng, trước khi tiếp tục chuyển qua nhiều tài khoản khác.
Từ ví dụ, ông đưa ra chu trình "Know - Detect - Connect - Act - Learn", được xây dựng để xác định các giao dịch gian lận. Trong đó, ngân hàng xác định hành vi bình thường của khách hàng, phát hiện những thay đổi bất thường, kết nối dữ liệu giữa tài khoản, thiết bị, người nhận và các giao dịch liên quan để nhận diện mối liên hệ.
Qua đó, ông cũng đưa ra kết luận rằng ngân hàng không chỉ nên phân tích từng giao dịch riêng lẻ mà còn cần nhận diện mạng lưới tài khoản thông qua các mối liên hệ giữa nhiều khách hàng, tài khoản, người thụ hưởng, thiết bị hoặc số điện thoại, đặc biệt khi những dữ liệu này có liên quan đến lịch sử gian lận của tài khoản giao dịch được cho là đáng ngờ.