Trong bối cảnh kinh tế và thương mại toàn cầu biến động bởi căng thẳng thương mại, chính sách thuế quan, xung đột địa chính trị và sự dịch chuyển chuỗi cung ứng. Nhu cầu tài chính của doanh nghiệp không chỉ dừng ở vốn lưu động mà còn mở rộng sang tài trợ thương mại, thanh toán quốc tế, quản lý dòng tiền và phòng ngừa rủi ro tỉ giá.
Theo đó, bà Trần Thúy Hằng - Giám đốc Khối Doanh nghiệp Ngân hàng TMCP Sài Gòn Tài Lộc (Sacombank, HOSE: STB) đã có những chia sẻ với Người Đưa Tin (NĐT) về định hướng phát triển các giải pháp tài chính gắn với toàn bộ chuỗi hoạt động và dòng tiền của doanh nghiệp, từ mua nguyên liệu, sản xuất, thực hiện đơn hàng đến xuất khẩu và thu tiền.
Xây dựng giải pháp tài chính theo chuỗi hoạt động và dòng tiền của doanh nghiệp
Người Đưa Tin: Trong bối cảnh hoạt động xuất nhập khẩu của Việt Nam tiếp tục tăng về quy mô, nhu cầu vốn của doanh nghiệp không chỉ nằm ở vốn lưu động mà còn ở tài trợ thương mại, thanh toán quốc tế và phòng ngừa rủi ro tỉ giá. Theo bà, nhu cầu tài chính của doanh nghiệp xuất nhập khẩu hiện đã thay đổi như thế nào so với trước đây và ngân hàng đã thay đổi cách cung ứng vốn ra sao để đáp ứng sự thay đổi đó?
Bà Trần Thúy Hằng: Bối cảnh kinh tế và thương mại toàn cầu đang có nhiều biến động, từ căng thẳng thương mại, chính sách thuế quan đến xung đột địa chính trị và những thay đổi trong chuỗi cung ứng.
Cùng với đó, yêu cầu của thị trường ngày càng cao về chất lượng, nguồn gốc, quy trình sản xuất và tính minh bạch của sản phẩm. Vì vậy, nhu cầu của doanh nghiệp xuất nhập khẩu hiện nay không còn đơn thuần là bổ sung vốn lưu động, mà đã mở rộng sang quản lý dòng tiền, tài trợ thương mại, thanh toán quốc tế, ngoại hối và các công cụ phòng ngừa rủi ro.
Điều này cũng đặt ra yêu cầu thay đổi đối với cách ngân hàng cung ứng vốn. Thay vì tiếp cận từng sản phẩm riêng lẻ, Sacombank định hướng xây dựng các giải pháp tài chính theo chuỗi hoạt động và dòng tiền của doanh nghiệp, từ khâu mua nguyên liệu, sản xuất, thực hiện đơn hàng đến xuất khẩu và thu tiền.
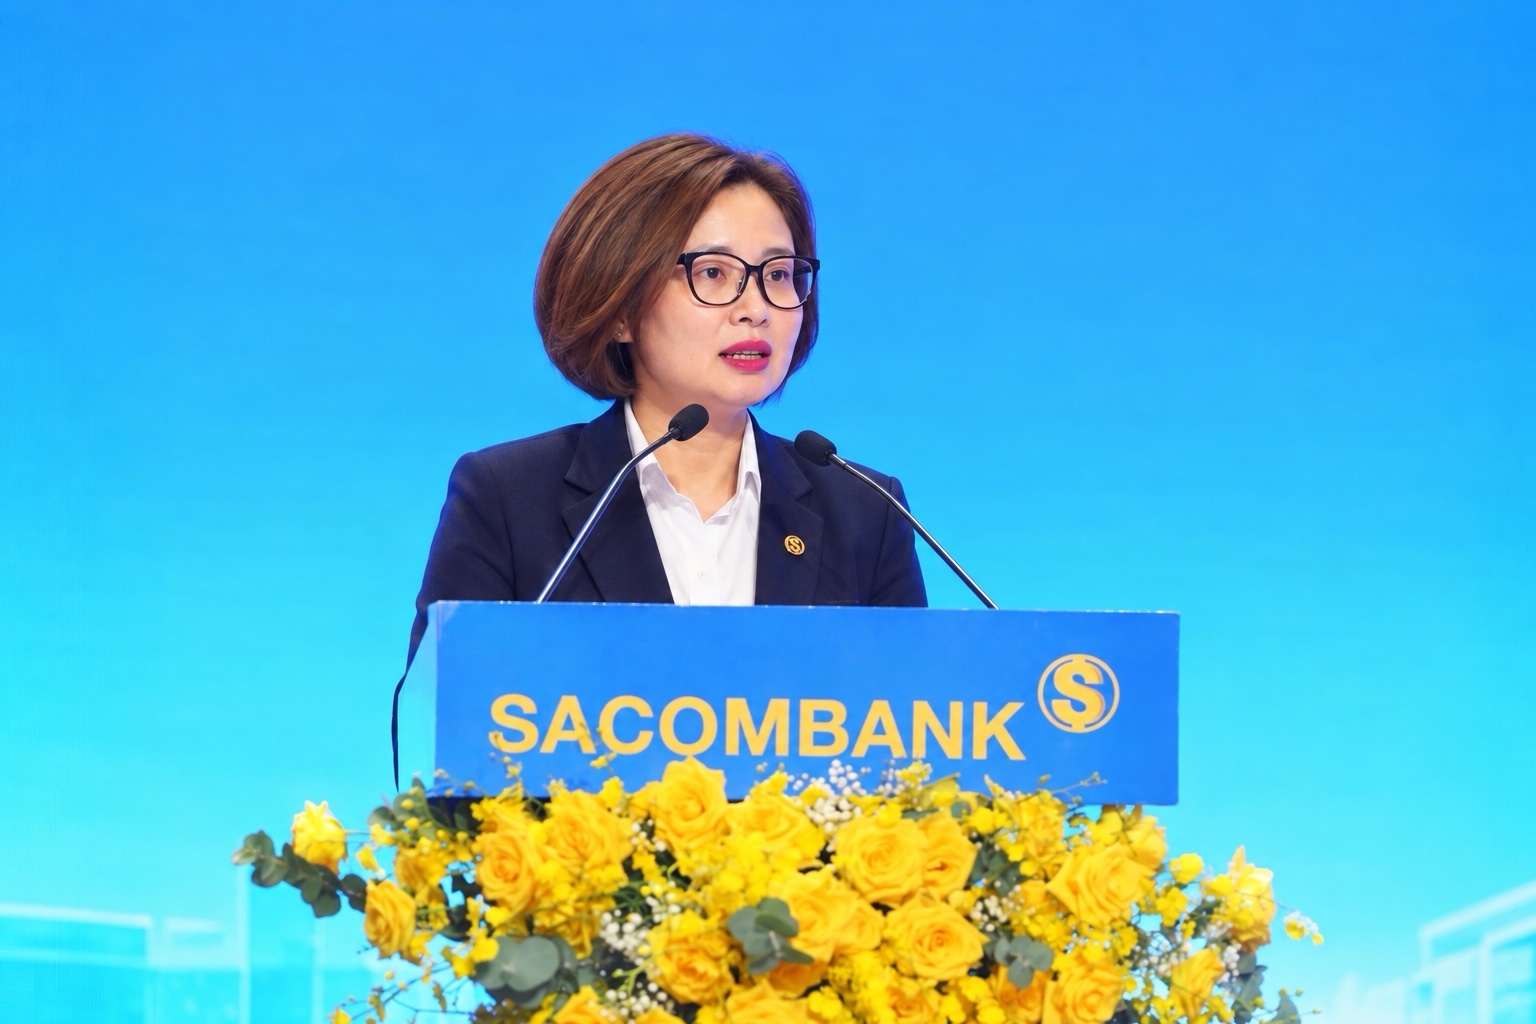
Bà Trần Thúy Hằng - Giám đốc Khối Doanh nghiệp Ngân hàng TMCP Sài Gòn Thương Tín (Ảnh: Sacombank).
Theo đó, Sacombank đang triển khai các giải pháp tài trợ xuất khẩu theo quy trình kinh doanh của doanh nghiệp; giải pháp dành cho doanh nghiệp FDI và các nhóm ngành có kim ngạch xuất nhập khẩu lớn. Bên cạnh tín dụng và quản lý dòng tiền, Ngân hàng còn cung cấp các công cụ phòng ngừa rủi ro tỉ giá, sản phẩm phái sinh hàng hóa nhằm hỗ trợ doanh nghiệp quản trị biến động giá nguyên liệu, cùng các giải pháp bảo hiểm phù hợp với hoạt động sản xuất kinh doanh.
Với gần 35 năm hoạt động, Sacombank xác định việc hiểu đặc thù ngành nghề, chu kỳ kinh doanh và dòng tiền của từng doanh nghiệp là cơ sở để thiết kế giải pháp tài chính phù hợp, qua đó đồng hành cùng khách hàng trong quá trình mở rộng hoạt động và nâng cao năng lực cạnh tranh.
Người Đưa Tin: Một vấn đề doanh nghiệp xuất nhập khẩu thường quan tâm là khả năng tiếp cận vốn, đặc biệt với doanh nghiệp vừa và nhỏ có đơn hàng, dòng tiền nhưng không có nhiều tài sản bảo đảm. Sacombank đang nhìn nhận bài toán đánh giá tín nhiệm và cấp tín dụng dựa trên dòng tiền, doanh thu xuất nhập khẩu và lịch sử giao dịch như thế nào?
Bà Trần Thúy Hằng: Thực tế, nhu cầu tài chính của doanh nghiệp xuất nhập khẩu rất đa dạng, đặc biệt là nhóm doanh nghiệp nhỏ và vừa (SME). Đối với nhóm này, nhu cầu vốn để bổ sung vốn lưu động, đầu tư máy móc hay mở rộng sản xuất phục vụ xuất khẩu là rất lớn. Tuy nhiên, tài sản bảo đảm vẫn là một trong những khó khăn khiến một bộ phận doanh nghiệp gặp hạn chế trong quá trình tiếp cận tín dụng.
Từ thực tế đó, Sacombank đã liên tục hoàn thiện các sản phẩm tín dụng nhằm đáp ứng đầy đủ nhu cầu của SME, trong đó hạn mức cấp tín dụng không có tài sản bảo đảm lên đến 5 tỷ đồng. Việc đánh giá được thực hiện trên cơ sở các tiêu chí phù hợp với từng khách hàng, trong đó lịch sử dòng tiền trên tài khoản, nguồn thu từ hoạt động kinh doanh và dòng tiền dự kiến trong tương lai là những yếu tố quan trọng.
Sacombank cũng hướng đến việc tạo thêm cơ hội tiếp cận vốn cho những doanh nghiệp có hoạt động kinh doanh hiệu quả và dòng tiền tốt nhưng còn hạn chế về tài sản bảo đảm.
Tháo gỡ điểm nghẽn, hướng tới hỗ trợ dài hạn cho doanh nghiệp
Người Đưa Tin: Để dòng vốn ngân hàng thực sự góp phần nâng cao sức cạnh tranh của doanh nghiệp Việt Nam trên thị trường quốc tế, theo bà, cần có những thay đổi gì không chỉ từ phía ngân hàng mà cả doanh nghiệp và chính sách? Đâu là những điểm nghẽn hiện nay cần được tháo gỡ để vốn có thể đến đúng doanh nghiệp, đúng nhu cầu và đúng thời điểm?
Bà Trần Thúy Hằng: Để dòng vốn thực sự hỗ trợ doanh nghiệp nâng cao năng lực cạnh tranh, theo chúng tôi, cần có sự chuyển động đồng thời từ phía doanh nghiệp, ngân hàng và cơ chế chính sách.
Về phía doanh nghiệp, yếu tố quan trọng là nâng cao tính minh bạch trong quản trị tài chính, chuẩn hóa dữ liệu và đẩy mạnh số hóa hoạt động. Khi ngân hàng có thể đánh giá đầy đủ hơn về dòng tiền, đơn hàng, doanh thu và hiệu quả kinh doanh, khả năng xây dựng phương án cấp tín dụng phù hợp cũng sẽ thuận lợi hơn.
Tháo gỡ điểm nghẽn, hướng tới hỗ trợ dài hạn cho doanh nghiệp (Ảnh: Sacombank).
Về phía ngân hàng, cần tiếp tục chuyển từ cách tiếp cận chủ yếu dựa trên tài sản bảo đảm sang đánh giá toàn diện hơn về dòng tiền và năng lực tạo dòng tiền của doanh nghiệp. Đặc biệt với doanh nghiệp xuất nhập khẩu, việc tài trợ theo đơn hàng, hợp đồng và chu kỳ kinh doanh sẽ giúp nguồn vốn bám sát nhu cầu thực tế hơn.
Ở góc độ chính sách, việc tiếp tục hoàn thiện hành lang pháp lý, thúc đẩy kết nối và chia sẻ dữ liệu, đơn giản hóa các thủ tục liên quan đến hoạt động sản xuất, thương mại và xuất nhập khẩu sẽ góp phần tạo điều kiện để tổ chức tín dụng đánh giá doanh nghiệp nhanh và đầy đủ hơn.
Khi 3 yếu tố này được cải thiện đồng bộ, dòng vốn sẽ có điều kiện đến với doanh nghiệp đúng nhu cầu, đúng thời điểm và phát huy hiệu quả cao hơn trong hoạt động sản xuất kinh doanh.
Người Đưa Tin: Theo bà, sau giai đoạn hỗ trợ này, đâu sẽ là những yếu tố quyết định khả năng tiếp cận vốn với chi phí hợp lý của doanh nghiệp xuất nhập khẩu? Sacombank có định hướng gì để tiếp tục hỗ trợ nhóm doanh nghiệp này trong dài hạn?
Bà Trần Thúy Hằng: Về dài hạn, khả năng tiếp cận vốn với chi phí hợp lý sẽ ngày càng phụ thuộc vào chất lượng hoạt động và mức độ minh bạch của chính doanh nghiệp. Những doanh nghiệp có phương án kinh doanh khả thi, dòng tiền ổn định, quản trị tài chính minh bạch, dữ liệu giao dịch đầy đủ và khả năng thích ứng tốt với biến động thị trường sẽ có nhiều thuận lợi hơn trong việc tiếp cận các nguồn vốn phù hợp.
Về phía Sacombank, định hướng dài hạn không chỉ dừng ở việc cung cấp tín dụng, mà là xây dựng hệ sinh thái giải pháp tài chính đồng hành cùng toàn bộ chu kỳ hoạt động của doanh nghiệp xuất nhập khẩu. Theo đó, Ngân hàng sẽ tiếp tục phát triển các phương thức tài trợ dựa trên dòng tiền, đơn hàng và chu kỳ kinh doanh; đồng thời kết hợp tín dụng với thanh toán quốc tế, ngoại hối, quản lý dòng tiền và các công cụ phòng ngừa rủi ro.
Mục tiêu là giúp doanh nghiệp không chỉ tiếp cận được vốn, mà còn sử dụng vốn hiệu quả hơn, kiểm soát tốt các rủi ro trong hoạt động xuất nhập khẩu và từng bước nâng cao năng lực cạnh tranh trên thị trường quốc tế.
Người Đưa Tin: Ngoài những định hướng trên, Sacombank còn có các chính sách giảm 2%/năm lãi suất cho vay đối với khách hàng xuất nhập khẩu. Theo bà, chính sách này có thể hỗ trợ doanh nghiệp cải thiện chi phí vốn và dòng tiền như thế nào? Sacombank đánh giá hiệu quả của chính sách này dựa trên những tiêu chí nào và đâu là yếu tố quyết định để doanh nghiệp thực sự hấp thụ được nguồn vốn ưu đãi?
Bà Trần Thúy Hằng: Chính sách giảm 2%/năm lãi suất cho vay đối với khách hàng xuất nhập khẩu từ ngày 13/8 đến hết ngày 31/12/2026 trước hết nhằm giảm trực tiếp chi phí tài chính cho doanh nghiệp. Đối với doanh nghiệp xuất nhập khẩu có nhu cầu vốn lưu động thường xuyên và vòng quay vốn lớn, mức giảm lãi suất này giúp tiết kiệm đáng kể chi phí vốn, cải thiện biên lợi nhuận và chủ động hơn trong việc thu mua nguyên liệu, dự trữ hàng hóa, thực hiện đơn hàng cũng như mở rộng hoạt động sản xuất kinh doanh.
Ở góc độ ngân hàng, Sacombank không chỉ đánh giá hiệu quả chương trình thông qua quy mô giải ngân hay tăng trưởng dư nợ, mà còn quan tâm đến số lượng khách hàng tiếp cận ưu đãi, mức chi phí lãi vay thực tế khách hàng tiết giảm, khả năng gia tăng doanh số xuất nhập khẩu và dòng tiền giao dịch qua Sacombank, mức độ sử dụng đồng bộ các sản phẩm thanh toán quốc tế, ngoại hối, bảo lãnh.
Chính sách này cũng là sự đồng hành của Sacombank với chủ trương của Chính phủ, các cấp lãnh đạo Ngân hàng Nhà nước trong việc hỗ trợ hoạt động sản xuất kinh doanh, đồng thời tạo thêm điều kiện cho doanh nghiệp xuất nhập khẩu tiếp cận nguồn vốn với chi phí hợp lý.
Để nguồn vốn ưu đãi thực sự được hấp thụ, bên cạnh việc Ngân hàng tiếp tục đơn giản hóa quy trình, rút ngắn thời gian xử lý và thiết kế giải pháp phù hợp với chu kỳ kinh doanh, yếu tố quan trọng vẫn là nhu cầu vốn thực tế, phương án kinh doanh khả thi, khả năng tạo dòng tiền và năng lực thực hiện hợp đồng của doanh nghiệp.
Khi các điều kiện này được đáp ứng, chính sách lãi suất mới có thể chuyển hóa thành nguồn lực thực sự cho hoạt động sản xuất, kinh doanh và xuất khẩu.
Người Đưa Tin: Cám ơn bà đã chia sẻ!