Trong 9 tháng đầu năm 2026, Cơ quan điều tra Công an tỉnh Hà Tĩnh đã phát hiện, đấu tranh, triệt phá nhiều đường dây tội phạm trong lĩnh vực kinh tế trên địa bàn tỉnh và có liên quan đến nhiều địa phương khác; khởi tố 12 vụ, 105 bị can về tội trốn thuế, mua bán trái phép hóa đơn.
Từ thực tiễn công tác quản lý và đấu tranh phòng, chống vi phạm về hóa đơn, Công an tỉnh Hà Tĩnh cảnh báo về 4 phương thức, thủ đoạn để người dân, doanh nghiệp chủ động nhận diện, kiểm soát chặt chẽ giao dịch và tuân thủ quy định pháp luật về hóa đơn, thuế.
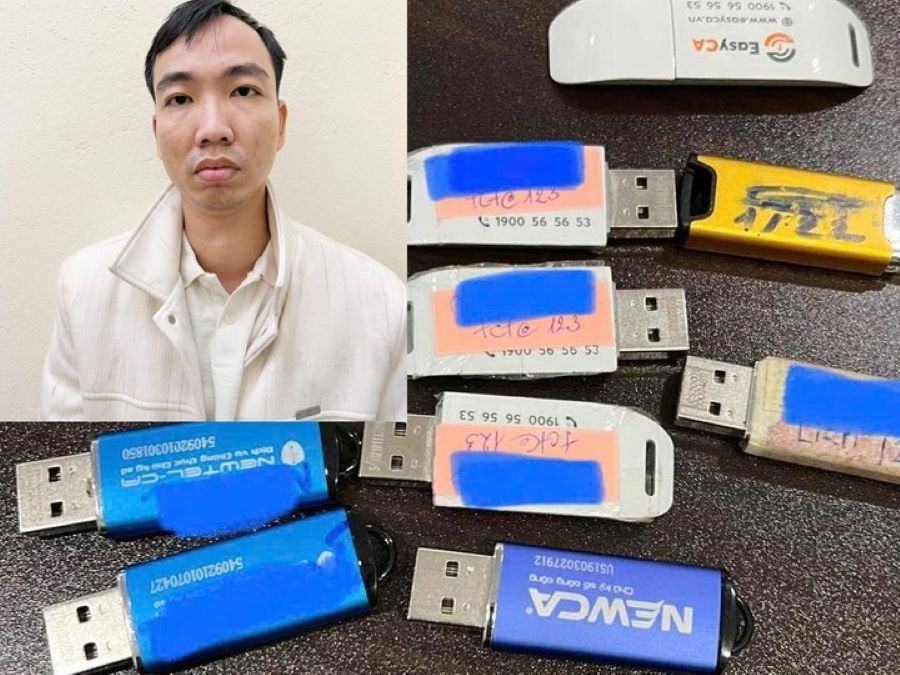
Vũ Hải Đông Dương đã mua 28 công ty “ma” từ mạng xã hội để xuất bán khoảng 24.000 hoá đơn với tổng giá trị hàng hoá, dịch vụ sau thuế khoảng 4.000 tỷ đồng. Ảnh CAHT.
Đáng chú ý, các đối tượng không chỉ hoạt động đơn lẻ mà còn liên kết thành đường dây, sử dụng nhiều doanh nghiệp, tài khoản ngân hàng và phương thức giao dịch khác nhau để che giấu hành vi phạm tội. Một số vụ việc được phát hiện thông qua công tác nắm tình hình, truy vết và đấu tranh trên không gian mạng.
Vụ án nổi cộm nhất là khởi tố 51 đối tượng trú tại nhiều tỉnh, thành trong cả nước mua bán trái phép hoá đơn trị giá 4.000 tỷ đồng do Vũ Hải Đông Dương (SN 1991) trú tại tỉnh Phú Thọ cầm đầu.
Kết quả điều tra bước đầu xác định, Vũ Hải Đông Dương đã mua 28 công ty "ma" từ mạng xã hội để xuất bán khoảng 24.000 hoá đơn. Để thực hiện hành vi phạm tội, Dương tuyển hàng chục cộng tác viên, thiết lập các đầu mối, trung gian, phân công nhiệm vụ cụ thể cho từng đối tượng trong đường dây. Số tiền thu lợi bất chính được xác định lên đến hàng chục tỷ đồng.
Đây cũng là thủ đoạn phức tạp, thành lập doanh nghiệp nhưng không nhằm mục đích sản xuất, kinh doanh thực chất mà chủ yếu để phát hành hóa đơn khống, mua bán hóa đơn nhằm thu lợi bất chính.
Các doanh nghiệp này thường có quy mô nhỏ, ít lao động, hoạt động trong thời gian ngắn rồi thay đổi người đại diện theo pháp luật, chuyển địa chỉ hoặc bỏ địa chỉ kinh doanh. Hóa đơn đầu vào, đầu ra phát sinh với giá trị bất thường, trong khi số thuế phải nộp thấp hoặc gần như bằng không so với doanh thu thể hiện trên hóa đơn.
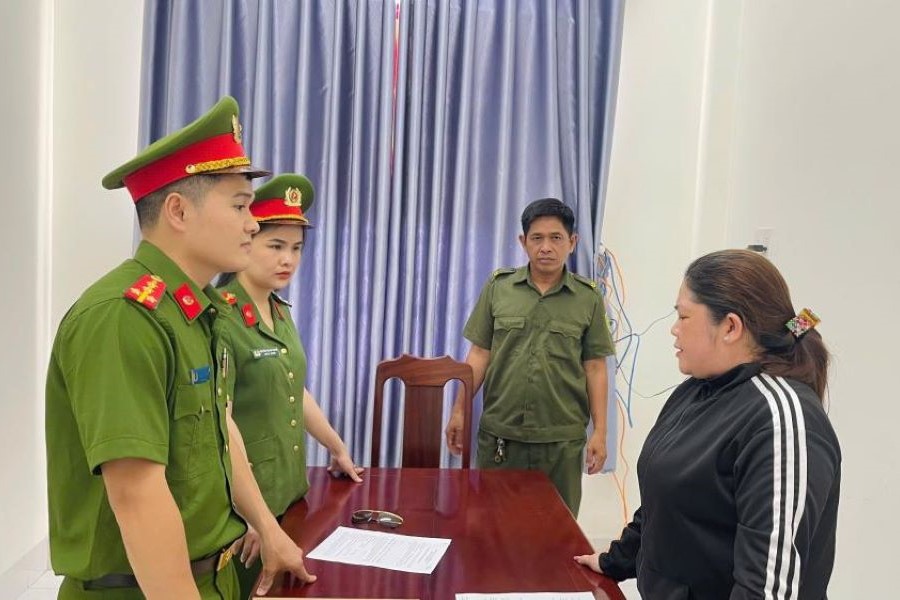
Tuyết Anh đã mua trái phép 26 hóa đơn giá trị gia tăng từ nhiều doanh nghiệp, với tổng số tiền trốn thuế được xác định là hơn 739 triệu đồng. Ảnh CAHT.
Thủ đoạn thứ hai là có hoạt động kinh doanh, nhưng mua hóa đơn để nâng khống chi phí. Khác với doanh nghiệp được thành lập chủ yếu để mua bán hóa đơn, nhóm đối tượng này có hoạt động sản xuất, kinh doanh thực tế.
Tuy nhiên, trong quá trình hoạt động cố ý mua hóa đơn đầu vào không hợp pháp nhằm hợp thức hóa chi phí, tăng chi phí được trừ khi xác định thu nhập chịu thuế hoặc tăng số thuế giá trị gia tăng được khấu trừ trái quy định.
Đơn cử như đối tượng Trần Thị Tuyết Anh (SN 1990, trú tỉnh Vĩnh Long) là Giám đốc Công ty TNHH Xây dựng Kỹ thuật và San lấp mặt bằng Bảo Uyên, thông qua các đầu mối trung gian đặt mua hóa đơn, thanh toán phần trăm ngoài sổ sách và thực hiện chuyển tiền qua nhiều tài khoản để hợp thức hóa chứng từ thanh toán.
Theo kết quả điều tra, bà Tuyết Anh đã mua trái phép 26 hóa đơn giá trị gia tăng từ nhiều doanh nghiệp nhằm hợp thức hóa các chi phí đầu vào phục vụ hoạt động san lấp mặt bằng, với tổng số tiền trốn thuế được xác định là hơn 739 triệu đồng.
Theo Công an tỉnh Hà Tĩnh, thủ đoạn này thường được thực hiện theo hai hướng. Thứ nhất, doanh nghiệp thông đồng với bên bán để nâng khống giá trị hàng hóa, dịch vụ trên hợp đồng, hóa đơn so với giao dịch thực tế. Thứ hai, doanh nghiệp tạo lập các khoản chi phí không có thật hoặc mua hóa đơn của doanh nghiệp khác để hợp thức hóa hàng hóa, dịch vụ đã mua nhưng không có hóa đơn, chứng từ hợp pháp.
Trong hoạt động kinh doanh dịch vụ, các khoản chi như ăn uống, hội nghị, tổ chức sự kiện, tiếp khách, thuê phương tiện… có thể bị lợi dụng để hợp thức hóa chi phí.
Những dấu hiệu cần lưu ý gồm: chi phí kê khai tăng bất thường nhưng không tương xứng với quy mô nhân sự, tài sản, doanh thu hoặc năng lực hoạt động; hóa đơn đầu vào tập trung vào một số ít nhà cung cấp có dấu hiệu rủi ro; chi phí dịch vụ tăng đột biến, nhất là vào thời điểm gần kỳ quyết toán thuế.
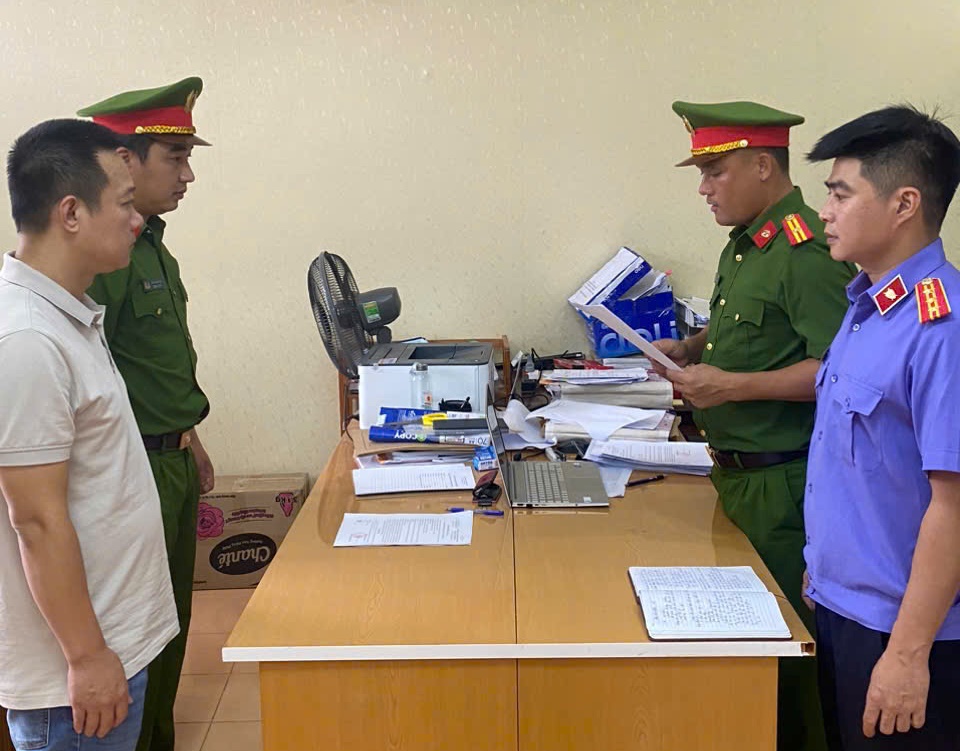
Phạm Trường Giang và 2 đối tượng đã bị khởi tố về tội “Mua bán trái phép hóa đơn” với tổng giá trị hàng hóa ghi trên hóa đơn hơn 11 tỷ đồng, số tiền thuế giá trị gia tăng hơn 950 triệu đồng. Ảnh CAHT.
Thủ đoạn thứ ba là cá nhân, hộ kinh doanh có hoạt động mua bán hàng hóa, cung cấp dịch vụ thực tế nhưng không thực hiện việc lập hóa đơn theo quy định hoặc không có hóa đơn, chứng từ hợp pháp, sau đó tìm mua hóa đơn của doanh nghiệp khác để giao cho bên mua.
Đây là thủ đoạn cần được chú ý trong những lĩnh vực có nhiều giao dịch giữa doanh nghiệp với cá nhân, hộ kinh doanh, nhất là vận tải, cung cấp vật liệu xây dựng và một số hoạt động dịch vụ khác.
Cuối cùng, thủ đoạn lợi dụng hoạt động bán lẻ để xuất hóa đơn khống. Thủ đoạn này có thể phát sinh tại các cơ sở phục vụ trực tiếp người tiêu dùng như nhà hàng, cơ sở lưu trú, khu vui chơi, giải trí và những loại hình dịch vụ có lượng khách hàng lớn.
Đặc điểm của các hoạt động này là nhiều khách hàng cá nhân không có nhu cầu lấy hóa đơn. Lợi dụng thực tế đó, doanh nghiệp có thể không lập hóa đơn đối với giao dịch phát sinh, sau đó sử dụng phần doanh thu này để xuất hóa đơn cho tổ chức, cá nhân khác có nhu cầu mua hóa đơn đầu vào.