Công ty Cổ phần PVI (PVI Holdings, HNX: PVI) ghi nhận doanh thu thuần quý III/2026 đạt 2.751 tỷ đồng, tăng 13% so với cùng kỳ năm trước. Tuy nhiên, giá vốn tăng nhanh hơn doanh thu khiến lợi nhuận gộp giảm 13% còn 415 tỷ đồng.
Theo báo cáo phân tích ngày 28/10 của Chứng khoán VPS cho biết phí nhận tái bảo hiểm trong quý đạt 3.435 tỷ đồng, tăng 23% so với cùng kỳ, trong khi phí bảo hiểm gốc tăng 5,9%. Diễn biến này cho thấy tăng trưởng phí của PVI chủ yếu đến từ hoạt động nhận tái bảo hiểm, trong bối cảnh quy mô bồi thường ở mảng này cũng tăng đáng kể.
Ngoài chi phí bồi thường, hoa hồng nhượng tái bảo hiểm giảm từ khoảng 421 tỷ đồng xuống 319 tỷ đồng cũng ảnh hưởng đến kết quả kinh doanh. Chi phí tài chính tăng mạnh, chủ yếu do lỗ tỷ giá; tuy nhiên, lãi tỷ giá ghi nhận trong doanh thu tài chính cũng tăng tương ứng, nên tác động thuần của tỷ giá lên lợi nhuận không đáng kể.
Trong kỳ, doanh thu tài chính tăng 31% lên 482 tỷ đồng, nhưng chi phí tài chính cũng tăng 83% lên 193 tỷ đồng. Kết quả, PVI đạt 507 tỷ đồng lợi nhuận trước thuế và 388 tỷ đồng lợi nhuận sau thuế, lần lượt giảm 7,2% và 3,7% so với quý III/2025.
Lũy kế 9 tháng đầu năm, doanh thu thuần của PVI đạt 8.488 tỷ đồng, tăng 23% so với cùng kỳ. Lợi nhuận trước thuế đạt 1.749 tỷ đồng, tăng 18%, trong khi lợi nhuận sau thuế đạt 1.382 tỷ đồng, tăng 17%.
Với kết quả này, PVI đã thực hiện khoảng 140,7% kế hoạch lợi nhuận trước thuế 1.243 tỷ đồng đề ra cho cả năm 2026.
Tuy nhiên, mức tăng trưởng lợi nhuận cần được nhìn nhận trong bối cảnh doanh nghiệp thay đổi phương pháp trích lập dự phòng nghiệp vụ từ đầu năm, bao gồm dự phòng phí bảo hiểm và dự phòng bồi thường đã phát sinh nhưng chưa báo cáo (IBNR) đối với hợp đồng nhận tái bảo hiểm.
Theo thuyết minh báo cáo tài chính, thay đổi ước tính kế toán này làm lợi nhuận sau thuế 9 tháng tăng khoảng 263 tỷ đồng. Nếu loại trừ tác động trên, lợi nhuận sau thuế ước đạt khoảng 1.119 tỷ đồng, giảm gần 4,9% so với cùng kỳ, thay vì tăng 17,4% như số liệu báo cáo.
Về hoạt động đầu tư, PVI tiếp tục gia tăng tỷ trọng tiền gửi ngân hàng và chứng chỉ tiền gửi. Tại ngày 30/9/2026, tổng danh mục tiền và đầu tư tài chính thuần đạt khoảng 20.944 tỷ đồng, tăng 18% so với đầu năm.
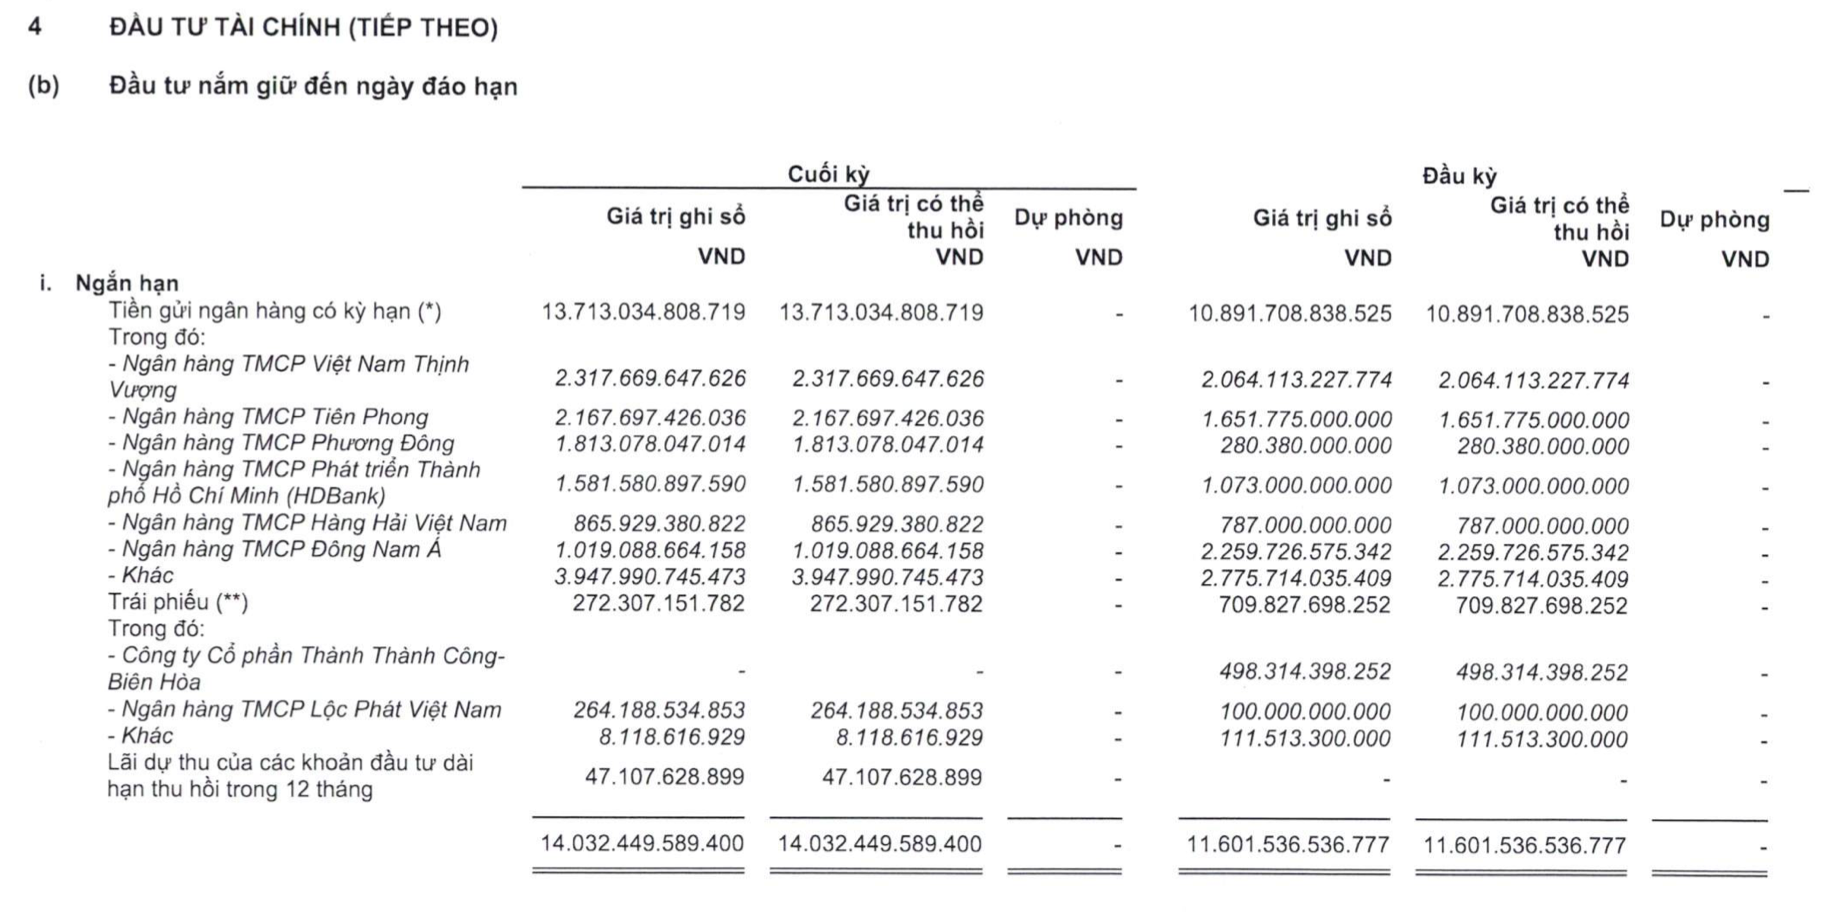
PVI tiếp tục gia tăng tỷ trọng tiền gửi ngân hàng (Ảnh: BCTC).
Trong đó, tiền gửi ngân hàng và chứng chỉ tiền gửi chiếm khoảng 16.811 tỷ đồng. Theo VPS, lãi tiền gửi trong quý III/2026 của PVI tăng 38% so với cùng kỳ, góp phần hỗ trợ kết quả tài chính.
Danh mục đầu tư tài chính ngắn hạn của PVI tại ngày 30/9/2026 đạt 16.544 tỷ đồng, tăng 24% so với đầu năm, chủ yếu là tiền gửi ngân hàng.
Trong đó, PVI gửi 2.317 tỷ đồng tại VPBank, 2.167 tỷ đồng tại TPBank, 1.813 tỷ đồng tại OCB và 1.581 tỷ đồng tại HDBank. Đáng chú ý, tiền gửi tại OCB tăng lên gấp 6,5 lần đầu năm, trong khi khoản gửi tại SeABank giảm 55% còn 1.019 tỷ đồng.
Ở danh mục dài hạn, tiền gửi đạt khoảng 1.960 tỷ đồng, tăng 124,3%, với các khoản đáng kể tại LPBank, SeABank, MSB, SHB và các ngân hàng khác.
Ngược lại, danh mục trái phiếu tiếp tục thu hẹp, trong đó, trái phiếu LPBank giảm từ 696 tỷ đồng xuống 279 tỷ đồng, còn trái phiếu HDBank giảm từ 302 tỷ đồng xuống 174 tỷ đồng.
Ở danh mục chứng khoán kinh doanh, giá gốc đạt 2.513 tỷ đồng, tăng 43% so với đầu năm, chủ yếu gồm cổ phiếu niêm yết trị giá 2.018 tỷ đồng và trái phiếu BCONS PS trị giá 435 tỷ đồng. Hai khoản đầu tư cổ phiếu lớn là KBC, với giá gốc 1.225 tỷ đồng, và SHB với 734 tỷ đồng.
Đáng chú ý, PVI cho biết một số cổ phiếu niêm yết có giá gốc tổng cộng 1.980 tỷ đồng đang được cam kết chuyển nhượng cho đối tác; doanh nghiệp đã nhận 1.404 tỷ đồng tiền đặt cọc cho giao dịch này. Báo cáo tài chính không công bố cụ thể các mã cổ phiếu liên quan.
Dù vậy, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng chỉ đạt khoảng 365 tỷ đồng, giảm 57,7% so với cùng kỳ. Báo cáo tài chính cũng ghi nhận các khoản phải thu quá hạn, khó đòi ở mức 456,6 tỷ đồng, với dự phòng khoảng 210 tỷ đồng.
Theo VPS, rủi ro đáng chú ý trong quý IV/2026 của PVI là diễn biến bồi thường liên quan đến bão lũ. Ở chiều ngược lại, kết quả kinh doanh cùng kỳ năm trước tạo nền so sánh thấp, khi PVI ghi nhận khoản lỗ trước thuế khoảng 27 tỷ đồng trong quý IV/2025. Diễn biến bồi thường và khả năng duy trì hiệu quả đầu tư sẽ là những yếu tố cần theo dõi trong các tháng cuối năm.